Análise de indicadores: 6 armadilhas que passam na revisão
Juro mensal vezes 12, inadimplência com outra definição, base escolhida, correlação vendida como causa: seis armadilhas na análise de indicadores.

Neste artigo
Algumas armadilhas na análise de indicadores passam por qualquer revisão de formato: o gráfico está certo, a tabela está alinhada, os números conferem com a fonte, e a conclusão está errada. Seis delas aparecem com frequência em apresentações de crédito, cobrança e finanças: multiplicar o juro mensal por 12; comparar taxas com definições diferentes; escolher o ponto de partida que favorece a história; apresentar correlação como causa; projetar o ano a partir dos primeiros meses; e comparar o resultado com a previsão revisada. Cada uma aparece abaixo com dados públicos, como costuma ser apresentada e corrigida, e com a pergunta que identifica o problema.
Este é o quarto texto da série. Os anteriores tratam de qual gráfico usar, da ordem dos slides e de seis erros de leitura que mudam a conclusão.
1. Juro mensal multiplicado por 12#
Em agosto de 2026, a taxa média de juros do crédito com recursos livres a pessoas físicas era de 4,09% ao mês. Multiplicada por 12, dá 49,1% ao ano, e é assim que ela costuma aparecer em comparação de custo de carteira, de renegociação ou de desconto em acordo.

Juros se acumulam sobre juros. A taxa anual equivalente a 4,09% ao mês é (1 + 0,0409) elevado a 12, menos 1: 61,7% ao ano, exatamente o que o Banco Central publica na série anual da mesma taxa. A diferença cresce com a taxa: no cartão de crédito rotativo, 15,18% ao mês viram 182% ao ano na multiplicação e 445% na conta certa.

O mesmo cuidado vale no sentido contrário: dividir uma taxa anual por 12 superestima a mensal. E vale para qualquer taxa que se acumula, como o crescimento mensal de uma carteira ou a correção de uma dívida.
A pergunta a fazer: essa taxa anual foi composta ou multiplicada?
No Excel: a taxa anual equivalente é =(1+B2)^12-1, com a taxa mensal em B2. A mensal equivalente a uma anual é =(1+B2)^(1/12)-1.
2. O mesmo nome com definições diferentes#
“Inadimplência” não tem uma definição só. O Banco Central chama de inadimplência a parte da carteira com atraso acima de 90 dias. Muitas empresas acompanham o atraso a partir de 15 ou de 30 dias, porque é aí que a cobrança começa. Quando as duas medidas vão para o mesmo slide, a comparação fica assim:

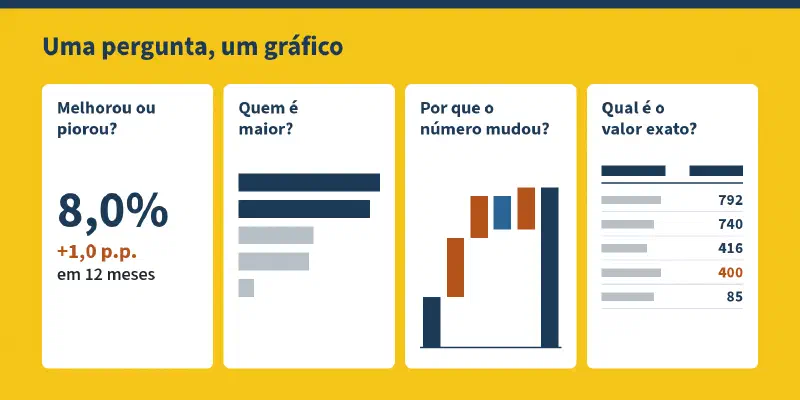
As duas colunas são a mesma carteira: o crédito livre a pessoas físicas em agosto de 2026. Com atraso entre 15 e 90 dias, 4,5% do saldo; acima de 90 dias, 8,0%; acima de 15 dias, a soma, 12,5%. A diferença entre “nossa” e “mercado” é só a régua.

O problema não se limita ao atraso. “Recuperação” pode ser sobre a carteira enviada à cobrança ou sobre o saldo vencido; “carteira” pode incluir ou não os contratos baixados para prejuízo; “acordo” pode contar a promessa ou só o primeiro pagamento. Comparar com o mercado, com outra área ou com o ano passado só vale com a mesma definição dos dois lados.
A pergunta a fazer: os dois números usam a mesma definição?
3. O ponto de partida escolhido#
Em dezembro de 2024, a inadimplência do crédito livre a pessoas físicas estava em 5,40%. Uma apresentação daquele mês podia dizer que ela tinha caído 1,07 p.p. desde maio de 2023, o pico do período.

Outra apresentação, no mesmo mês e com o mesmo dado, podia dizer que a inadimplência tinha subido 1,31 p.p. desde março de 2021, o vale. As duas frases são verdadeiras. A escolha do ponto de partida decidiu a conclusão.

A correção é usar bases que não se escolhem caso a caso: o mesmo mês do ano anterior, o fim do ano anterior, a meta. Elas são combinadas antes e valem para todos os meses, inclusive os ruins. Quando uma base diferente for necessária, diga por que ela foi escolhida.
A pergunta a fazer: por que comparar com esse mês?
4. Correlação apresentada como causa#
Selic e inadimplência no mesmo gráfico, com dois eixos, sobem e descem juntas. De 2013 a 2026, a correlação entre a Selic e a inadimplência do crédito livre seis meses depois é de 0,80. O slide conclui que os juros explicam a inadimplência.

Faça a mesma conta com o desemprego medido pelo IBGE. A correlação com a inadimplência seis meses depois é de −0,74: pelo mesmo raciocínio, menos desemprego causaria mais inadimplência. Ninguém aceitaria essa conclusão, e ela tem a mesma base que a primeira.

Duas séries que têm tendência no mesmo período se correlacionam, tenham ou não relação entre si. Juros provavelmente afetam a inadimplência; o gráfico apenas não prova isso, nem diz quanto. Para uma conclusão de causa, falta um mecanismo plausível, a defasagem certa e o controle dos outros fatores que mudaram junto. Numa apresentação, a forma honesta é descrever o que se vê (“as duas andaram juntas”) e dizer o que não se sabe.
Em cobrança, a versão mais comum dessa armadilha é atribuir a melhora do mês à ação que começou no mesmo mês: um canal novo, uma campanha, uma mudança na régua. Sem um grupo de comparação que não recebeu a ação, não há como separar o efeito dela do resto.
A pergunta a fazer: o que mais mudou no mesmo período?
5. Um mês projetado para o ano#
Em 2025, janeiro e fevereiro somaram R$ 0,60 trilhão em concessões de crédito livre a pessoas físicas. Multiplicado por 6, isso projeta R$ 3,57 trilhões para o ano.

O ano fechou em R$ 3,84 trilhões. Não foi azar: janeiro e fevereiro são meses fracos, como mostrou a parte sobre sazonalidade, e a mesma projeção ficou abaixo do ano em 12 dos 13 anos desde 2013. A única exceção foi 2020, quando a pandemia derrubou o resto do ano.
Usar a fatia que janeiro e fevereiro costumam ter no ano, calculada com os três anos anteriores, tira o viés: o erro passa a ser para cima ou para baixo. Mas não tira o erro, que de 2016 a 2025 foi de −16% a +14%.

Projeção feita com dois meses de dados é uma faixa, não um número. A forma de apresentá-la é com o intervalo que os erros dos anos anteriores sugerem, revisado a cada mês, e com a diferença entre a projeção e a meta, não entre a projeção e o “fechamento”.
A pergunta a fazer: quanto essa projeção errou nos anos anteriores?
6. Comparar com a previsão revisada#
Toda semana, o Banco Central publica na pesquisa Focus a mediana das expectativas do mercado para a inflação. No fim de dezembro de 2025, ela era de 4,31% para o ano. O IPCA de 2025 fechou em 4,26%. Um slide de resultado diria que a previsão acertou.

Em janeiro de 2025, a expectativa era de 5,00%; em março, chegou a 5,68%. A previsão de dezembro chega perto porque, quando é feita, 11 meses do ano já são conhecidos.

O padrão se repete em todos os anos recentes:
| Ano | Previsão em janeiro | Previsão em dezembro | Realizado | Erro em janeiro (p.p.) | Erro em dezembro (p.p.) |
|---|---|---|---|---|---|
| 2021 | 3,34% | 10,01% | 10,06% | +6,72 | +0,05 |
| 2022 | 5,04% | 5,62% | 5,78% | +0,75 | +0,16 |
| 2023 | 5,36% | 4,46% | 4,62% | −0,74 | +0,16 |
| 2024 | 3,90% | 4,89% | 4,83% | +0,93 | −0,06 |
| 2025 | 5,00% | 4,31% | 4,26% | −0,74 | −0,05 |
Fonte: Banco Central do Brasil, pesquisa Focus (mediana, última semana até 10 de janeiro e até 31 de dezembro de cada ano) e IPCA do IBGE. Erro: realizado menos previsto.
Dentro das empresas, a versão dessa armadilha é o orçamento revisado no meio do ano. “Ficamos 1% abaixo do previsto” pode querer dizer 1% abaixo da revisão de outubro e 12% abaixo do orçamento aprovado em dezembro do ano anterior. As duas comparações são úteis, e as duas precisam aparecer: a da revisão diz se a última estimativa foi boa; a do orçamento original diz o quanto o ano saiu do plano.
A pergunta a fazer: comparado com qual versão da meta?
As seis perguntas#
- Essa taxa anual foi composta ou multiplicada?
- Os dois números usam a mesma definição?
- Por que comparar com esse mês?
- O que mais mudou no mesmo período?
- Quanto essa projeção errou nos anos anteriores?
- Comparado com qual versão da meta?
Juntas com as seis da parte 3, elas cobrem boa parte do que costuma passar despercebido numa reunião de resultado. Quem prepara o material ganha mais respondendo a elas no próprio slide ou no anexo do que esperando a pergunta.
Fontes#
Dados do Sistema Gerenciador de Séries Temporais do Banco Central, consultados em outubro de 2026, com dados até agosto de 2026: taxa média de juros do crédito livre a pessoas físicas, mensal (série 25462) e anual (20740), e do cartão de crédito rotativo, mensal (25477) e anual (22022); inadimplência acima de 90 dias (21112) e atraso entre 15 e 90 dias (21033) do crédito livre a pessoas físicas; Selic acumulada no mês, anualizada (4189); taxa de desocupação da PNAD Contínua, do IBGE (24369); concessões de crédito livre a pessoas físicas (20662); e IPCA, do IBGE (433). Expectativas de mercado da pesquisa Focus, pela API de expectativas do Banco Central. As correlações usam dados mensais de janeiro de 2013 a agosto de 2026.