Cobrança indevida e outros atrasos que não são calote
Cobrança indevida, desconto não autorizado e conta esquecida: os atrasos que não são falta de dinheiro nem calote, com os dados do Brasil em 2025 e 2026.

Neste artigo
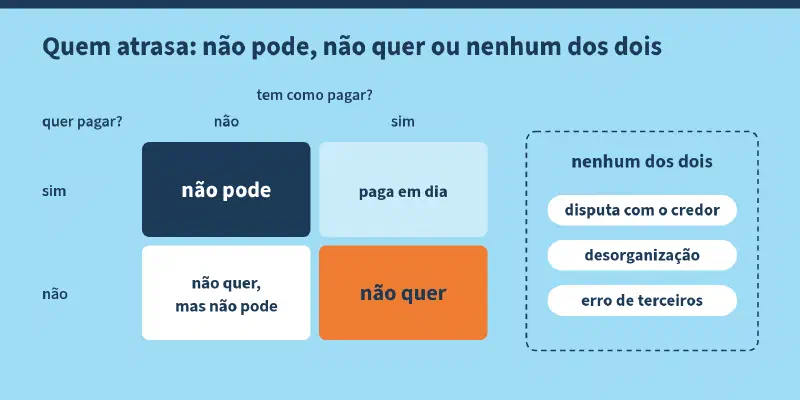
Parte de quem aparece como inadimplente não está sem dinheiro nem se recusa a pagar. Contesta uma cobrança indevida, se desorganizou com as contas ou foi vítima de um erro de terceiros. O estudo de Bristol pôs essas pessoas fora da divisão entre não pode e não quer, e no Brasil elas aparecem em grande número. Em 2025, metade das reclamações registradas no consumidor.gov.br foi sobre cobrança ou contestação. Na auditoria da CGU sobre os descontos associativos do INSS, 97,6% dos aposentados entrevistados disseram não ter autorizado o desconto. Com esse grupo, a pressão de cobrança não recupera nada. O pagamento vem quando o erro é corrigido ou quando pagar fica mais fácil.
Esta é a quarta parte da série que começou pelo estudo de Bristol sobre o perfil do inadimplente. As partes anteriores trataram de quem não pode pagar e de quem pode e não paga.
Os três casos que Bristol chamou de “nenhum dos dois”#
O estudo de 2003 descreveu três situações em que o atraso não vem da falta de dinheiro nem da falta de vontade. A primeira é a disputa com o credor. Um casal que fez acordo com todos os credores parou de pagar a empresa de água depois que ela recusou os pagamentos parciais e devolveu os cheques. A segunda é a desorganização: quem paga algumas contas em dia e outras não, sem intenção de atrasar. Os credores entrevistados diziam que o débito automático resolvia a maior parte desses casos. A terceira é a falha de terceiros: inquilinos processados por aluguel atrasado porque o auxílio-moradia, que a prefeitura pagava direto ao proprietário, não tinha sido depositado.
Nos três casos, quem precisa agir é o credor ou um terceiro.
Disputa: metade das reclamações é sobre cobrança#
No consumidor.gov.br, a plataforma pública de reclamações da Secretaria Nacional do Consumidor, o grupo “cobrança/contestação” respondeu por 52,14% das 2.328.863 reclamações finalizadas em 2025, segundo o boletim anual da Senacon. Entre bancos, financeiras e administradoras de cartão, chegou a 69,20%.

O número precisa de leitura cuidadosa. O grupo junta coisas diferentes. Nos bancos, os problemas mais citados foram dúvidas sobre cálculo de juros e saldo devedor (18,35%) e renegociação (14,01%), ao lado de cobrança indevida para alterar ou cancelar contrato (8,50%) e cobrança de produto não contratado ou não reconhecido (5,62%). Em telecomunicações e energia, a negativação indevida respondeu por 6,96% e 7,19% dos problemas. A reclamação também não prova que houve erro; ela registra que o cliente discorda da cobrança. Para a classificação de Bristol, a discordância basta, porque enquanto discorda o cliente não paga, tenha dinheiro ou não.
O padrão se repete nos Estados Unidos. Lá, a tentativa de cobrar uma dívida que o consumidor diz não dever é o problema mais citado nas reclamações de cobrança desde que o órgão federal de proteção financeira, o CFPB, passou a recebê-las, em 2013. Em 2024, foram 45% das reclamações respondidas pelas empresas, segundo o relatório anual de 2025. Dentro desse grupo, em 10% dos casos o consumidor dizia que a dívida já estava paga.
Falha de terceiros: o caso do INSS#
O equivalente brasileiro do auxílio-moradia que não chegou ao proprietário, em escala nacional, foram os descontos associativos em aposentadorias e pensões do INSS. Numa auditoria de 2024, divulgada em 2025, a Controladoria-Geral da União entrevistou 1.273 beneficiários com desconto em 2024. Disseram não ter autorizado o desconto 97,6%, e 72,4% nem sabiam que ele existia.

No painel de ressarcimento do INSS, com dados até 7 de outubro de 2025, 4,9 milhões de aposentados e pensionistas tinham feito 5,9 milhões de pedidos. Em 5,8 milhões, o desconto não foi reconhecido. As entidades admitiram o erro em 149 casos, e na maior parte dos pedidos nem responderam no prazo. Até aquela data, R$ 1,8 bilhão tinha sido devolvido.
Nesse caso, o aposentado não está inadimplente; o caso serve para mostrar o mecanismo. O dinheiro saiu da renda de quem não tinha autorizado nada, e o ônus de descobrir, contestar e pedir de volta ficou com a pessoa. Quando esse tipo de desconto reduz a renda de quem já está no limite, a conta que deixa de ser paga é outra, com outro credor, que vai cobrar sem saber de onde veio o atraso.
O que a lei diz sobre cobrar errado#
O Código de Defesa do Consumidor trata a cobrança indevida como problema de quem cobra. Pelo artigo 42, o consumidor cobrado em quantia indevida tem direito à devolução em dobro do que pagou em excesso, com correção e juros, salvo engano justificável. O mesmo artigo proíbe expor o inadimplente ao ridículo ou submetê-lo a constrangimento ou ameaça.
Em 2020, a Corte Especial do Superior Tribunal de Justiça decidiu que a devolução em dobro não depende de má-fé de quem cobrou: basta que a cobrança contrarie a boa-fé objetiva. O tema voltou ao tribunal em recurso repetitivo, o Tema 929, com mérito julgado em 2026 e acórdão ainda não publicado quando este texto foi escrito.
Para o credor, cobrar sem conferir tem custo: a cobrança errada não recupera nada, pode ter de ser devolvida em dobro e põe em disputa um cliente que pagaria.
Desorganização: o Pix Automático ainda é pequeno#
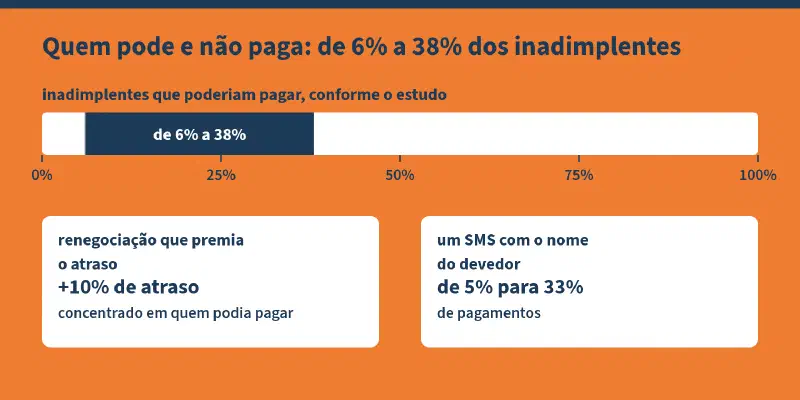
Bristol citava o débito automático como solução para quem se desorganiza. No Brasil, não encontramos pesquisa pública com dado confiável sobre quantos atrasos vêm de esquecimento. O mais próximo, a terceira parte desta série, é britânico: um SMS com o nome do devedor elevou de 5% para 33% os pagamentos de multas atrasadas.
Uma ferramenta nova para esses casos é o Pix Automático. Em funcionamento desde 16 de junho de 2025 por regra do Banco Central, ele permite que o pagador autorize uma vez cobranças recorrentes, com valor máximo e cancelamento a qualquer momento. Os bancos do pagador são obrigados a oferecê-lo, mas a adesão de quem recebe é opcional.

Nos dados abertos do Pix, os pagamentos por Pix Automático passaram de 28.630 em agosto de 2025 para 8.920.718 em setembro de 2026. Ainda são 0,12% das transações Pix do mês. Para quem cobra contas recorrentes, oferecer o pagamento automático continua sendo a medida mais barata contra o atraso de quem tem o dinheiro e esquece.
O que muda para quem cobra#
Os credores que Bristol chamou de holísticos suspendiam a cobrança enquanto resolviam uma disputa. A régua comum trata a contestação como mais um atraso e aumenta a pressão. Com quem está em disputa, isso aprofunda a disputa, como no caso de quem reclama e continua na mesma régua, descrito na série sobre apresentar resultados. Com quem foi vítima de erro de terceiros, cobra de quem não deu causa ao atraso.
Uma parte das cobranças indevidas nasce dentro do próprio credor, em pagamentos que não foram baixados, pagamentos parciais mal tratados e estornos. Foram regras que a especificação de um CRM de cobrança precisou decidir, descritas no artigo sobre baixa de títulos. A quinta parte desta série trata de como o credor descobre, caso a caso, em qual grupo está quem deve.
Fontes#
- Senacon, Boletim Consumidor.gov.br 2025.
- Controladoria-Geral da União, Relatório de Avaliação nº 1675291 (INSS, exercícios de 2023 e 2024), setembro de 2024, divulgado em 2025.
- INSS, Painel de Transparência do ressarcimento dos descontos associativos, extração de 7 de outubro de 2025.
- Código de Defesa do Consumidor, artigo 42; Superior Tribunal de Justiça, Tema 929 e EAREsp 676.608/RS (2020).
- Banco Central do Brasil, perguntas e respostas sobre o Pix Automático e dados abertos do Pix (estatísticas de transações por forma de iniciação), consultados em outubro de 2026.
- Consumer Financial Protection Bureau, Fair Debt Collection Practices Act Annual Report 2025.
- Nicola Dominy e Elaine Kempson, “Can’t pay or won’t pay?”, Universidade de Bristol, 2003.