Inadimplência estratégica: quem pode pagar e não paga
Inadimplência estratégica: quanto do calote é escolha nos estudos feitos depois de Bristol, o que leva quem pode pagar a atrasar e o que o Brasil não mede.

Neste artigo
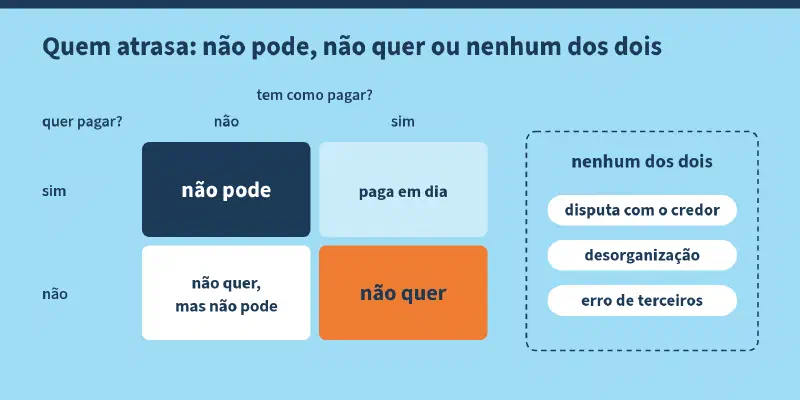
Inadimplência estratégica é o atraso de quem tem como pagar e escolhe não pagar. Os estudos feitos depois de 2003 confirmam o que a Universidade de Bristol tinha encontrado: esse grupo existe, mas é minoria. As estimativas vão de 6% a 38% dos inadimplentes, conforme o que se mede. Os mesmos estudos mostram que as regras de renegociação influenciam esse comportamento mais do que o caráter do devedor. Quando a renegociação premia quem atrasa, parte de quem podia pagar passa a atrasar. No Brasil, onde programas de renegociação com descontos grandes se repetem, ninguém mede publicamente quantos inadimplentes poderiam pagar.
Esta é a terceira parte da série que começou pelo estudo de Bristol sobre o perfil do inadimplente. A segunda parte tratou de quem não pode pagar.
Quem são, no mapa de Bristol#
O estudo de 2003 descreveu quatro perfis com pouca ou nenhuma intenção de pagar em dia: quem retém uma conta por princípio, o ex-parceiro que deixa de pagar contas da antiga casa, quem trabalha o sistema e quem foge da responsabilidade por dívidas grandes. Para os credores entrevistados, o maior grupo era o que trabalha o sistema: paga tudo, mas no último momento possível, e conhece as etapas da cobrança de cada credor. Um dos entrevistados contou que, com dívidas de cartão maiores, conseguia quitar por cerca de 60% do valor, porque a empresa preferia receber de uma vez.
O estudo também registrou o limite: as pesquisadoras não conseguiram contar quantos eram. Os que menos querem pagar são os mais difíceis de encontrar e os que menos aceitam falar.
O número que assustou: um terço dos calotes#
A pesquisa mais citada sobre o tema veio da crise imobiliária americana. Luigi Guiso, Paola Sapienza e Luigi Zingales perguntaram a cerca de mil famílias americanas por trimestre, entre o fim de 2008 e 2010, sobre os conhecidos que tinham deixado de pagar a hipoteca. Pela estimativa deles, 26% dos calotes eram estratégicos em março de 2009, e 35% em setembro de 2010.
Dois outros resultados interessam a quem cobra. Para 82% dos entrevistados, deixar de pagar podendo pagar é moralmente errado, e quem pensa assim declara menos disposição a fazê-lo. E conhecer alguém que deu o calote aumenta em 51% a chance de declarar que faria o mesmo. Os autores atribuem esse contágio sobretudo à informação: quem vê o vizinho não ser processado conclui que o risco é baixo.
O número tem uma limitação que os próprios autores reconhecem. Mede intenção declarada e percepção sobre conhecidos, não o que cada família fez.
Com dados melhores, o grupo encolhe#
Os estudos seguintes usaram dados de comportamento, e os números caíram.

O estudo de Gerardi, Herkenhoff, Ohanian e Willen, que tem no título a mesma pergunta de Bristol, acompanhou renda, bens e consumo das famílias. Perder o emprego pesava tanto na chance de atrasar quanto uma queda de 35% no valor do imóvel. Ao mesmo tempo, mais de 38% dos inadimplentes poderiam pagar a prestação sem cortar o consumo. Poder pagar, porém, não prova que a falta de vontade causou o atraso. Os autores também encontraram o inverso: muita gente sem condições continuava pagando.
Ganong e Noel usaram a movimentação das contas bancárias de devedores de hipoteca e chegaram a 6% de calotes puramente estratégicos entre os imóveis que valiam menos que a dívida, um décimo do que se estimava antes. Fora da hipoteca, Indarte estudou pedidos de falência pessoal nos EUA e concluiu que 83% da reação dos devedores à dívida que pode ser perdoada vem da falta de dinheiro, não do oportunismo.
Em todos esses estudos, o devedor profissional aparece como minoria.
Quando a regra premia o atraso#
O resultado mais útil para quem desenha uma renegociação veio de um acordo judicial. Em 2008, a Countrywide, um grande credor hipotecário americano, aceitou oferecer modificação de contrato a quem estivesse seriamente inadimplente. Mayer, Morrison, Piskorski e Gupta compararam os clientes da Countrywide com os de outros credores. Logo depois do anúncio, a inadimplência mensal da Countrywide subiu mais de 0,54 ponto percentual, cerca de 10%. O aumento se concentrou em quem tinha folga para pagar: limite de cartão disponível e dívida baixa em relação ao valor do imóvel.
Na Índia, Giné e Kanz estudaram o perdão de dívidas rurais de 2008. Nos distritos mais atendidos, a inadimplência aumentou depois do programa, sem ganho de produtividade, salário ou consumo. Os atrasos passaram a acompanhar o calendário eleitoral, o que os autores interpretam como expectativa de um novo perdão.
As duas pesquisas medem o que Bristol chamou de trabalhar o sistema, só que em escala. Nos dois casos, os devedores ajustaram o comportamento à regra.
Parte do “não quer” é desatenção#
Alguns atrasos que parecem recusa vêm de desatenção. Em 2012, a equipe de ciências comportamentais do governo britânico testou mensagens de texto para devedores de multas judiciais já em atraso, na última etapa antes do envio de oficiais de execução. Sem mensagem, 5,2% pagaram. Com um SMS padrão, 23,2%. Com o nome da pessoa no início da mensagem, 33%.

O resultado é preliminar e vale só para as mensagens entregues, segundo o próprio relatório do governo britânico. Ainda assim, a ordem de grandeza indica que parte de quem “some” está deixando o pagamento para depois, e que um lembrete barato muda isso. É um dos grupos que Bristol pôs fora da divisão entre não pode e não quer, assunto da próxima parte.
O que o Brasil mede e o que não mede#
Não encontramos nenhuma pesquisa pública que estime quantos inadimplentes brasileiros teriam como pagar, nem quantos atrasaram esperando um desconto. O que existe são as condições que, segundo as pesquisas acima, favorecem o atraso estratégico:
- Programas de renegociação repetidos. O primeiro Desenrola, de julho de 2023 a maio de 2024, renegociou R$ 53,07 bilhões de dívidas de 15,06 milhões de pessoas, segundo o balanço do Ministério da Fazenda, com desconto médio de 83% no leilão entre credores. Em maio de 2026, o Novo Desenrola veio por medida provisória, que perdeu a vigência sem virar lei.
- Feirões frequentes. Na edição de novembro e dezembro de 2025 do feirão da Serasa, segundo a empresa, foram negociadas 5,9 milhões de dívidas, com mais de R$ 17 bilhões em descontos e ofertas de até 99%.
- Reincidência. A Confederação Nacional de Dirigentes Lojistas (CNDL) e o SPC Brasil, o cadastro de devedores que ela controla, contaram 74,82 milhões de inadimplentes em abril de 2026, numa contagem própria, diferente da Serasa, e descrevem um efeito “porta giratória”: o cidadão limpa o nome hoje e volta a se endividar amanhã.
Nada disso prova que o brasileiro espera o feirão para pagar. A reincidência é compatível com renda que não fecha, o grupo da segunda parte, e um desconto grande também alcança quem não tinha como pagar. O único estudo brasileiro com dados de clientes que encontramos sobre desconto e novo atraso é uma dissertação da FGV de 2015, que não conseguimos consultar no original. Um trabalho de 2025 apresentado no congresso da USP correlaciona descontos e inadimplência em séries agregadas, sem como separar causa de efeito: mais inadimplência também gera mais descontos. É o caso da correlação apresentada como causa.
Os dados brasileiros não mostram quanto a sequência de programas e feirões ensina o devedor a esperar. A Countrywide e a Índia mostram que o efeito existe quando a regra o permite. Medir esse efeito exige comparar devedores parecidos sob regras diferentes, e só os credores e o Banco Central têm os dados para isso.
O que funciona com quem pode pagar#
Para quem pode pagar e deixa para depois, Bristol registrou que a ameaça crível funcionava. Um credor de financiamento imobiliário estimou que de 30% a 40% dos clientes respondiam à carta que anunciava a ação judicial. A ameaça só funciona com quem tem o dinheiro. Para quem não tem, ela produz o que o estudo chamou de devedor que parece não querer pagar: quita depois da citação, com dinheiro emprestado da família ou de outro credor. Por isso separar os dois grupos vem antes de escolher a ação, e é o tema da quinta parte desta série.
Fontes#
- Luigi Guiso, Paola Sapienza e Luigi Zingales, “The Determinants of Attitudes toward Strategic Default on Mortgages”, Journal of Finance, 2013.
- Kristopher Gerardi, Kyle Herkenhoff, Lee Ohanian e Paul Willen, “Can’t Pay or Won’t Pay? Unemployment, Negative Equity, and Strategic Default”, Review of Financial Studies, 2018.
- Peter Ganong e Pascal Noel, “Why Do Borrowers Default on Mortgages?”, Quarterly Journal of Economics, 2023.
- Sasha Indarte, “Moral Hazard versus Liquidity in Household Bankruptcy”, Journal of Finance, 2023.
- Christopher Mayer, Edward Morrison, Tomasz Piskorski e Arpit Gupta, “Mortgage Modification and Strategic Behavior: Evidence from a Legal Settlement with Countrywide”, American Economic Review, 2014.
- Xavier Giné e Martin Kanz, “The Economic Effects of a Borrower Bailout: Evidence from an Emerging Market”, Review of Financial Studies, 2018.
- Cabinet Office e Behavioural Insights Team, “Applying behavioural insights to reduce fraud, error and debt”, fevereiro de 2012.
- Ministério da Fazenda, balanço do Desenrola Brasil, maio de 2024; Medida Provisória nº 1.355/2026.
- Serasa, balanço do feirão de novembro e dezembro de 2025; CNDL e SPC Brasil, indicador de inadimplência de abril de 2026.
- Nicola Dominy e Elaine Kempson, “Can’t pay or won’t pay?”, Universidade de Bristol, 2003.