Lei do superendividamento: quando parar de cobrar
Como funciona a lei do superendividamento no Brasil, o que o Reino Unido faz com quem não pode pagar e o que a comparação diz sobre quando parar de cobrar.

Neste artigo
Cobrar mais de quem não pode pagar não recupera nada. Para essas pessoas, o Reino Unido criou portas administrativas e gratuitas: uma pausa de 60 dias na cobrança, e a extinção das dívidas de quem quase não tem renda nem bens. No Brasil, a lei do superendividamento, de 2021, criou uma porta de renegociação. O consumidor de boa-fé pode pedir um plano de até cinco anos que preserve um mínimo existencial de R$ 600 por mês, mas o credor recebe pelo menos o valor principal corrigido. Para quem não tem renda nenhuma, não há saída equivalente à britânica. Ao lado da lei, o país recorre a programas temporários de renegociação com desconto, como o Desenrola.
Esta é a sexta e última parte da série que começou pelo estudo de Bristol sobre o perfil do inadimplente. Ela trata do grupo descrito na segunda parte, o de quem não pode pagar. A comparação entre os dois países é deste blog: não encontramos estudo que a faça.
O que Bristol propôs para quem não pode pagar#
O estudo de 2003 concluiu que cabia ao credor não levar à Justiça quem não tinha como pagar. Para o grupo que chamou de “não quer, mas não pode”, registrou o que os melhores credores faziam: suspender a ação enquanto não havia dinheiro, acompanhar a dívida e voltar a cobrar quando a situação melhorasse. E recomendou um papel formal para os conselheiros de dívida independentes, que ajudam a identificar quem não pode pagar.
Nos vinte anos seguintes, o Reino Unido avançou na direção dessas recomendações. O Brasil seguiu outro caminho.
Reino Unido: pausa, perdão e quem guarda a porta#
O Breathing Space, em vigor na Inglaterra e no País de Gales desde maio de 2021, suspende por até 60 dias a maior parte das cobranças e ações de execução e congela juros e encargos. Para quem está em tratamento de uma crise de saúde mental, a pausa dura todo o tratamento e mais 30 dias. Só se entra por meio de um conselheiro de dívidas, segundo o guia oficial para credores. Foram 63.864 registros no primeiro ano e 89.130 em 2025, o maior número anual até agora, segundo o Insolvency Service, o órgão do governo britânico responsável por insolvências.
O Debt Relief Order vai além da pausa. Quem deve menos de £ 50 mil, tem menos de £ 75 de renda livre por mês e quase nenhum bem pode pedir, por meio de um intermediário autorizado, uma ordem que protege contra a cobrança por 12 meses. Depois disso, as dívidas incluídas deixam de ser devidas. É o instrumento para o devedor que o Banco Mundial chamou de “sem renda e sem bens” num relatório de 2013 sobre a insolvência de pessoas físicas: alguém para quem nenhum plano de pagamento produz pagamento.
Os números do Debt Relief Order mostram o efeito de cada mudança de regra.

Em abril de 2024, o governo britânico acabou com a taxa de £ 90 para pedir a ordem. Uma revisão do Insolvency Service publicada em julho de 2026 atribuiu a essa mudança um aumento de 78% no número de pedidos. A ampliação do limite de dívida, no mesmo ano, rendeu 9%. Para quem não pode pagar, uma taxa de £ 90 barrava mais gente do que as regras sobre quem tinha direito.
O uso também depende das entidades que encaminham os pedidos. Em agosto de 2026, os registros do Breathing Space caíram 32% em relação a agosto de 2025, e o Insolvency Service atribui a queda a uma mudança de critério da StepChange, a maior entidade de aconselhamento de dívidas do país, em novembro de 2025. E uma terceira porta, um plano de pagamento estatutário de longo prazo desenhado em 2022, continua no papel: o governo decidiu em 2023 não regulamentá-la até concluir uma revisão do sistema de insolvência pessoal.
Brasil: como funciona a lei do superendividamento#
A Lei 14.181, de 2021, incluiu no Código de Defesa do Consumidor o tratamento do superendividamento: a impossibilidade manifesta de o consumidor de boa-fé pagar suas dívidas de consumo sem comprometer o mínimo existencial. Os pontos principais:
- Quem pode pedir: a pessoa física de boa-fé, para dívidas de consumo. Ficam de fora dívidas contraídas com dolo ou para produtos de luxo, e as de crédito com garantia real, financiamento imobiliário e crédito rural.
- Onde: na Justiça ou, na fase de conciliação, nos Procons e outros órgãos de defesa do consumidor. Recomendações do Conselho Nacional de Justiça, a 125, de 2021, e a 153, de 2024, organizaram núcleos nos centros judiciários de conciliação, os Cejuscs, e a homologação de acordos feitos nos Procons.
- Como: uma audiência com todos os credores para um plano de pagamento de até cinco anos. O credor que não comparece tem a cobrança suspensa e os encargos de atraso interrompidos, e entra no plano por último.
- Se não houver acordo: o juiz pode impor um plano compulsório, que assegura ao credor, no mínimo, o principal corrigido, com a primeira parcela em até 180 dias.
- Mínimo existencial: desde o Decreto 11.567, de 2023, R$ 600 por mês. As parcelas de crédito consignado não entram no cálculo.
A diferença em relação ao Debt Relief Order está no quarto ponto. A lei brasileira renegocia prazo, juros e encargos, mas não prevê o perdão do principal. Quem não tem renda nenhuma não tem como montar um plano, e a lei não oferece outra saída.
Quantos chegam à porta#
Não encontramos número nacional publicado de pedidos, audiências ou acordos de superendividamento. Os dados disponíveis são locais.

O núcleo de superendividamento do Procon-SP, que inclui Procons municipais conveniados, atendeu 11.460 consumidores em 2025 e chegou a cerca de mil acordos, 42% mais que no ano anterior, segundo o balanço de maio de 2026. Cerca de 80% dos atendimentos não seguem por falta de informações ou documentos. No Rio de Janeiro, o Cejusc de superendividamento do Tribunal de Justiça registrou 598 pedidos e 495 audiências entre janeiro e o início de maio de 2026.
A comparação com os 46.939 Debt Relief Orders e os 89.130 Breathing Spaces britânicos de 2025 não é de igual para igual, porque os instrumentos são diferentes. Mas a ordem de grandeza indica que a porta brasileira, num país com 84 milhões de pessoas negativadas, recebe pouca gente. Na Inglaterra, parte da barreira era a taxa de £ 90; no Procon-SP, o dado dos 80% sugere que parte dela é reunir os documentos que comprovam renda e dívidas.
Os programas temporários#
Ao lado da lei, o Brasil usou mutirões nacionais. O primeiro Desenrola, de julho de 2023 a maio de 2024, renegociou R$ 53,07 bilhões de dívidas de 15,06 milhões de pessoas, segundo o balanço do Ministério da Fazenda, com desconto voluntário dos credores e garantia pública. Em maio de 2026, o Novo Desenrola veio por medida provisória, que exigia de quem renegociasse o compromisso de não usar sites de apostas por 12 meses. A medida provisória perdeu a vigência sem ser convertida em lei, segundo o quadro de medidas provisórias do Planalto.
Os programas alcançam muito mais gente que a lei. Não encontramos avaliação publicada que meça o efeito de nenhum dos dois sobre a inadimplência futura. A terceira parte desta série mostrou o risco de desenho que estudos de outros países encontraram: quando o perdão se repete em datas previsíveis, parte de quem podia pagar aprende a esperar. Um instrumento permanente, com critério de renda e bens como o britânico, não depende do calendário. Esta é uma leitura do blog, não o resultado de um estudo sobre o Brasil.
Reino Unido e Brasil, lado a lado#
| Tema | Reino Unido | Brasil |
|---|---|---|
| Pausa na cobrança | Breathing Space: até 60 dias, pedido por meio de conselheiro de dívidas | Só para o credor que falta à audiência do processo de superendividamento |
| Plano de pagamento | Planos voluntários; o plano estatutário de longo prazo não foi implementado | Repactuação em até 5 anos, na Justiça ou com conciliação no Procon |
| Perdão para quem não tem renda nem bens | Debt Relief Order: dívidas extintas após 12 meses, por via administrativa e sem custo | Não há; o plano compulsório garante ao credor o principal corrigido |
| Proteção da renda | Acordo sustentável exigido do credor (ver a quinta parte) | Mínimo existencial de R$ 600, sem contar o consignado |
| Uso em 2025 | 89.130 Breathing Spaces e 46.939 Debt Relief Orders | Sem número nacional; 11.460 atendidos e cerca de mil acordos no Procon-SP |
| Programas temporários | Não fazem parte do desenho | Desenrola (2023–2024) e Novo Desenrola (2026), com desconto voluntário dos credores |
Quando parar de cobrar#
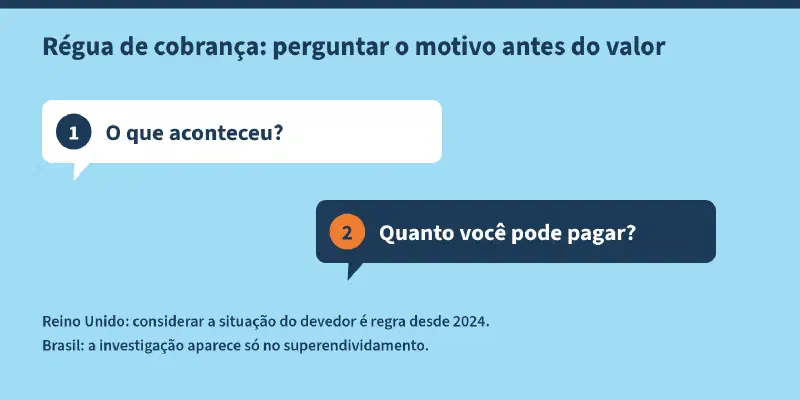
Para o credor, a série termina numa decisão prática. Diante de quem não pode pagar, continuar a régua de cobrança custa contato, terceirização e processo, e não produz pagamento. Bristol mostrou que os credores que melhor separavam os devedores paravam de pressionar quem não tinha dinheiro, acompanhavam a situação e voltavam quando ela mudava. A quinta parte mostrou que, no Reino Unido, considerar essa situação virou obrigação. No Brasil, a decisão continua com o credor, e a lei só a impõe a partir do pedido de repactuação.
O primeiro passo, nos dois países, é o mesmo que o estudo de 2003 propôs: descobrir se quem deve não pode pagar, não quer pagar ou não é nenhum dos dois.
Fontes#
- Insolvency Service: guia do Breathing Space para credores; estatísticas do primeiro ano, de dezembro de 2025 e de agosto de 2026; revisão das reformas do Debt Relief Order, julho de 2026; regras do Debt Relief Order; revisão do sistema de insolvência pessoal, 2023.
- Banco Mundial, “Report on the Treatment of the Insolvency of Natural Persons”, 2013.
- Lei 14.181/2021; Decreto 11.150/2022; Decreto 11.567/2023; Conselho Nacional de Justiça, Recomendação 125/2021 e Recomendação 153/2024.
- Procon-SP, balanço do Núcleo de Tratamento do Superendividamento, maio de 2026; Tribunal de Justiça do Rio de Janeiro, Cejusc do superendividamento, maio de 2026.
- Ministério da Fazenda, balanço do Desenrola Brasil, maio de 2024; Medida Provisória 1.355/2026 e quadro de medidas provisórias.
- Nicola Dominy e Elaine Kempson, “Can’t pay or won’t pay?”, Universidade de Bristol, 2003.