Mensagem de cobrança que não parece golpe
Mensagem de cobrança que converte traz o nome do devedor, o valor e quem cobra, e não pede dados nem usa link encurtado, como fazem os golpes.

Neste artigo
Uma mensagem de cobrança é reconhecida como legítima quando diz quem está cobrando, qual é a conta e o valor, e quando não pede dados, não usa link encurtado e não esconde o remetente, práticas comuns nos golpes. No primeiro semestre de 2025, os clientes dos bancos associados à Febraban relataram 139 mil casos de falsa central ou falso funcionário e 73 mil de golpe pelo WhatsApp. A Serasa, que organiza feirões nacionais de renegociação, orienta o público a desconfiar de qualquer contato em nome dela. Os testes publicados mostram o que ajuda: o nome do devedor, a informação concreta e, para quem não sabe pagar pelo celular, o passo a passo do pagamento.
Este é o oitavo artigo da série sobre a digitalização da operação de cobrança.
Golpes por mensagem: os números da Febraban#
O ranking de golpes da Febraban, de novembro de 2025, pôs em segundo lugar a falsa central ou falso funcionário de banco, com 139 mil relatos no semestre, quase o triplo do ano anterior. O golpe pelo WhatsApp ficou em terceiro, com 73 mil. O falso boleto aparece na lista, sem número divulgado.
A reação das instituições mostra o efeito sobre a cobrança legítima. A Serasa, que organiza feirões nacionais de renegociação, orienta: “A Serasa não entra em contato com os consumidores”, e quem receber contato em nome dela deve desconfiar. A Procuradoria-Geral da Fazenda Nacional informa que só faz contato por SMS, com remetente identificado. Uma régua de cobrança ativa trabalha contra essa orientação, e precisa compensar com mensagens que se deixem verificar.
O que os testes mostram sobre o conteúdo#
O nome ajuda. No teste britânico com multas judiciais, o SMS que começava com o nome do devedor teve resultado melhor que o padrão. Num teste na Letônia com 9.196 devedores de contas hospitalares, a personalização praticamente dobrou a taxa de resposta, ainda que sobre uma base baixíssima, de cerca de 1%. Um segundo estudo do mesmo autor, com uma empresa de cobrança, encontrou um limite: a personalização ajudou em dívidas pequenas e atrapalhou acima de 1.340 euros, segundo o resumo do trabalho, ainda não publicado em revista.
Apelos funcionam pouco e de forma irregular. No banco colombiano citado no primeiro artigo, a mensagem que lembrava que a maioria paga em dia reduziu o atraso. Na Letônia, a mesma ideia não teve efeito, e os apelos ao bem público também não. Mensagens sobre reciprocidade com o credor não funcionaram em nenhum dos dois.
Ensinar a pagar funciona com quem não sabe. No Recife, só tiveram efeito as mensagens que explicavam como pagar pelo débito automático ou pelo aplicativo da companhia.
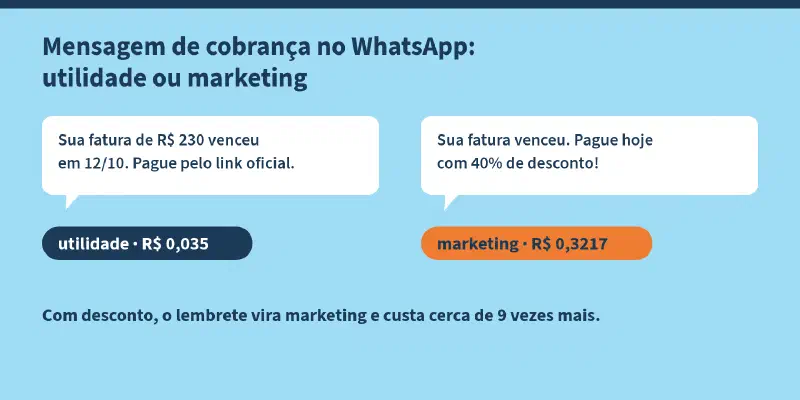
Ameaça não entra. A revisão de modelos de mensagem do WhatsApp rejeita ameaças de ação judicial ou de exposição pública. A classificação desses modelos está no artigo sobre mensagem de cobrança no WhatsApp. No Reino Unido, 43% das pessoas em atraso ouvidas pelo instituto Money and Mental Health acharam ameaçador o tom das cobranças que receberam.
O que a mensagem nunca deve fazer#

O manual de serviços digitais do governo britânico resume as regras para e-mails e SMS de serviços: deixar de fora informações sensíveis, não pedir dados pessoais, escrever o endereço completo, evitar redirecionamentos, dizer quem envia e pôr o essencial na primeira frase, que é a que aparece na pré-visualização. O serviço de notificações do mesmo governo desaconselha encurtadores de terceiros, porque a pessoa não vê o destino do link.
No Brasil, duas regras apontam na mesma direção. O Código de Defesa do Consumidor, no artigo 42-A, exige que os documentos de cobrança tragam nome, endereço e CPF ou CNPJ do fornecedor. E a Febraban repete que os bancos nunca pedem senhas, dados pessoais ou chaves de segurança.
Há um cuidado a mais com a pré-visualização. A primeira frase aparece na tela do celular, muitas vezes bloqueado e à vista de outras pessoas. Valor e atraso ali expõem a dívida a quem pegar o aparelho, o que se aproxima das situações de cobrança vista por terceiros tratadas no artigo sobre LGPD.
O pagamento também precisa ser verificável#
A mensagem leva a um pagamento, etapa em que atua o golpe do falso boleto. A orientação da Febraban é conferir os dados do beneficiário antes de pagar. Para o credor, isso pede que o recebedor do Pix e do boleto seja ele próprio, com o nome que o cliente conhece. O Banco Central registra que o QR Code dinâmico, gerado para cada cobrança, passou de 5% das transações Pix em 2021 para 40% em 2025, e uma resolução de 2024 permitiu pagar boletos por Pix, segundo o relatório de gestão do Pix.
Modelo de mensagem de cobrança#
- Quem cobra, na primeira palavra, com o nome que o cliente conhece.
- O fato: qual conta, que valor, que vencimento. Com ele, o devedor reconhece a conta ou a contesta, como nos casos de cobrança indevida.
- Um caminho de pagamento no domínio do credor, escrito por extenso, e um canal alternativo.
- O que o credor não pede por mensagem.
- Sem ameaça, urgência artificial ou pedido de dado pessoal.
- O nome do devedor, se o teste mostrar que ajuda naquela carteira; o estudo da Letônia sugere cuidado com dívidas altas.
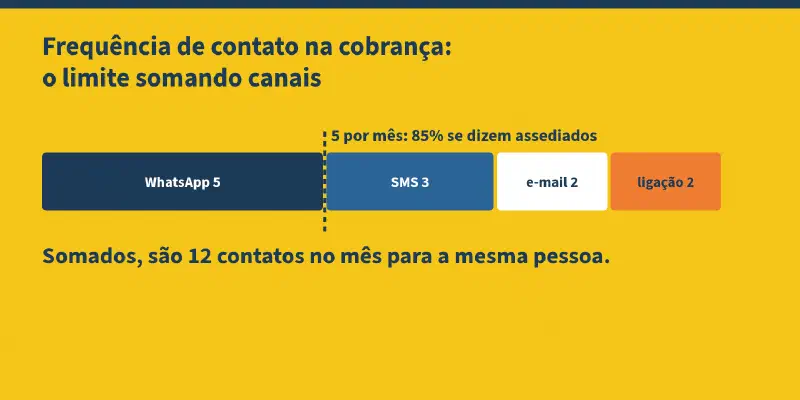
A melhor versão de cada mensagem se acha testando versões em grupos sorteados, como os estudos citados fizeram, e medindo o que foi pago em vez do que foi lido. O número de mensagens por pessoa, somando os canais, está no artigo sobre frequência de contato na cobrança. A medição é o tema do décimo artigo da série, e o próximo trata da passagem do digital para o atendente.
Fontes#
- Febraban, ranking de golpes do 1º semestre de 2025, 11/11/2025.
- Serasa, “Serasa mostra o passo a passo de como fazer um acordo seguro no feirão”, março de 2023; PGFN, “Recebeu mensagem da PGFN? Cuidado, pode ser golpe”, dezembro de 2025.
- Andris Saulitis, “Personalized messaging enhances hospital debt collection while prosocial appeals fail”, Digital Health, 2024; “Is it all about money?”, working paper.
- GOV.UK, Service Manual: sending emails and text messages e GOV.UK Notify: links and URLs.
- Código de Defesa do Consumidor, artigo 42-A.
- Banco Central do Brasil, Relatório de Gestão do Pix, 2026.
- Money and Mental Health Policy Institute, “Debts and despair”, dezembro de 2023.