Motivos da inadimplência no Brasil: quem não pode pagar
Motivos da inadimplência no Brasil em 2026: com desemprego baixo e inadimplência recorde, quem não pode pagar é quem tem a renda tomada pelas parcelas.

Neste artigo
Em 2026, a inadimplência no Brasil cresce com o desemprego baixo. A taxa de desocupação está em 5,3%, perto do menor nível já medido pelo IBGE, e a renda subiu. Mesmo assim, 84 milhões de pessoas estão negativadas, 51% da população adulta. A inadimplência do crédito livre a pessoas físicas está no maior nível da série do Banco Central. O peso das parcelas aumentou: as famílias comprometem 28,7% da renda com o serviço da dívida bancária, e 10,8% só com juros, os dois maiores valores desde 2005. Quem não pode pagar, hoje, é sobretudo quem tem a renda tomada pelas parcelas, e com mais frequência quem ganha menos.
Esta é a segunda parte da série que começou pelo estudo de Bristol sobre o perfil do inadimplente. Ela trata do grupo que o estudo encontrou em maior número: quem quer pagar e não consegue.
Os três grupos que não podem pagar#
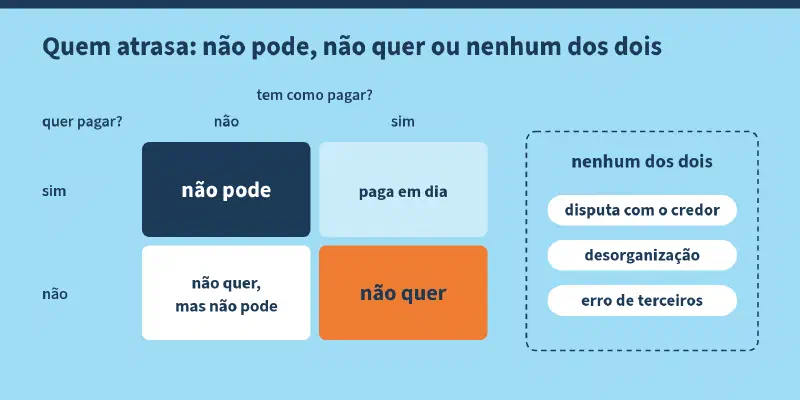
O estudo da Universidade de Bristol, de 2003, descreveu três situações típicas de quem quer pagar e não tem como. A primeira é a queda grande e repentina de renda: demissão, doença, separação. A segunda é a renda baixa por muito tempo, que não aguenta uma despesa inesperada. A terceira é um problema de saúde mental que prejudica a gestão do dinheiro. No levantamento britânico que o estudo usou, 42% atribuíram o atraso a uma queda de renda, e a demissão sozinha respondia por 18%.
As três situações existem no Brasil. Os dados de 2025 e 2026 mostram que o peso de cada uma é outro.
Queda de renda: o desemprego explica menos do que parece#
Numa pesquisa da Serasa com o Instituto Opinion Box, com 11.375 entrevistas feitas em setembro de 2025, a falta de trabalho segue como o motivo mais citado para o endividamento, mas por 19% dos entrevistados, contra 24% em 2024. Logo atrás vêm gastos emergenciais (18%) e o nome emprestado a terceiros (14%). As duas pesquisas, a britânica e a brasileira, têm perguntas e amostras diferentes e não se comparam ponto a ponto. Ainda assim, nas duas a perda do emprego é o motivo de uma minoria.
Nos números agregados, a separação é mais nítida. Desde 2021, o desemprego caiu quase dez pontos percentuais, e a inadimplência dobrou.

O saldo mostra o tamanho do problema. Em reais de agosto de 2026, corrigidos pela inflação, o saldo com atraso acima de 90 dias nessa carteira passou de R$ 75 bilhões em agosto de 2021 para R$ 206 bilhões, porque a taxa subiu e a carteira cresceu ao mesmo tempo.
A queda de renda continua a existir caso a caso, e quem perde o emprego continua sem ter como pagar. Mas ela não explica por que a inadimplência bate recorde com o mercado de trabalho aquecido. O gráfico mostra que as duas séries se separaram, não que uma cause a outra: a relação entre elas já apareceu no blog como exemplo de correlação apresentada como causa.
Parte da alta medida desde 2025 vem de uma mudança de regra contábil. Com a Resolução CMN 4.966, em vigor desde janeiro de 2025, os bancos passaram a baixar menos créditos a prejuízo, e os créditos que continuam no balanço elevam a inadimplência medida, segundo o Relatório de Estabilidade Financeira de outubro de 2025. No relatório de maio de 2026, o Banco Central avalia que a inadimplência teria subido mesmo se as práticas de baixa não tivessem mudado.
Renda baixa e parcelas altas: o motivo que cresceu#
O tamanho das parcelas explica essa diferença. O comprometimento de renda das famílias, a parte da renda que vai para pagar dívidas com bancos e financeiras, subiu de 17% em 2005 para 28,7% em julho de 2026. A parte que vai só para juros subiu de 5,1% para 10,8%.

O Relatório de Estabilidade Financeira do Banco Central de maio de 2026 descreve exatamente esse descasamento. Mesmo com desemprego em queda e ganhos de renda, “o comprometimento de renda das famílias elevou-se ainda mais”. O maior impacto, segundo o relatório, foi entre os tomadores de menor renda, com forte contribuição das modalidades de crédito mais caras.
É a combinação que Bristol chamou de renda baixa e compromissos demais, e que no levantamento britânico somava 24% dos atrasos. No Brasil, o cartão de crédito está no centro dela: entre as famílias endividadas, 85,2% têm dívida no cartão, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC) da Confederação Nacional do Comércio (CNC) de setembro de 2026. A mesma pesquisa estima que, em média, as famílias endividadas comprometem 29,6% da renda com dívidas.
Quanto pesa o grupo que diz não ter como pagar#
Os números deste artigo vêm de três medidas diferentes, que não se comparam entre si: a taxa do Banco Central mede a parte da carteira de crédito com atraso acima de 90 dias; a Serasa conta pessoas com o nome negativado; a CNC pergunta a famílias se têm contas em atraso, de qualquer tipo e prazo. Todas são chamadas de inadimplência, um caso de mesmo nome com definições diferentes.
A PEIC também pergunta às famílias com contas em atraso se elas terão condições de pagar. Em setembro de 2026, 12,5% do total de famílias disseram que não.

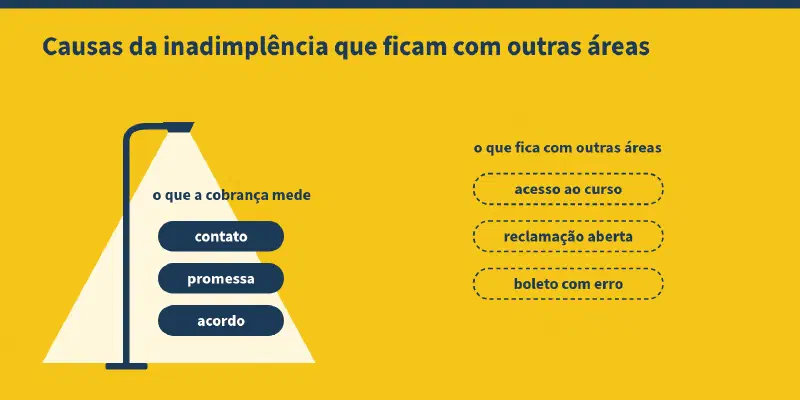
A conta ajuda a dimensionar o grupo. De cada 10 famílias com atraso, cerca de 4 dizem que não vão conseguir pagar, e 6 esperam pagar em algum momento. É a distinção de Bristol entre quem nunca teve o dinheiro e quem atrasou mas vai ter. Para a cobrança, isso significa que, para quase metade de quem está em atraso, aumentar o contato não resolve a falta de renda.
O grupo também é persistente. Na mesma pesquisa da Serasa de 2025, 53% dos endividados disseram que já tinham estado endividados antes. E, no levantamento de dez anos do Mapa da Inadimplência, quatro em cada dez inadimplentes de fevereiro de 2026 já estavam negativados uma década antes. É o perfil de renda baixa por muito tempo que o estudo britânico descreveu, em que o atraso se repete ao longo dos anos.
Saúde mental: o grupo que Bristol viu e que o Brasil ainda não mede#
O terceiro grupo de Bristol, o das pessoas com problemas de saúde mental, foi o que mais recebeu pesquisa depois de 2003. No Reino Unido, uma análise do instituto Money and Mental Health sobre a pesquisa nacional de morbidade psiquiátrica da Inglaterra (2014) concluiu que 46% das pessoas com dívidas em situação grave também têm um problema de saúde mental. Quem tem um problema de saúde mental tem três vezes e meia mais chance de estar nessa situação. A relação vai nos dois sentidos: a dívida piora a saúde mental, e a doença dificulta lidar com a dívida e com o credor.
No Brasil, não encontramos uma medida com amostra representativa da população que cruze dívida e diagnóstico de saúde mental. Há pesquisas online encomendadas por empresas do setor financeiro sobre o efeito emocional das dívidas, com números altos e metodologias diferentes, que não servem para dimensionar o grupo. A cobrança lida com esse grupo todos os dias, sem número confiável sobre o tamanho dele.
Apostas: um gasto que o estudo de 2003 não tinha#
Há um item no orçamento das famílias brasileiras que não existia no Reino Unido de 2003 na escala de hoje. Numa análise técnica de setembro de 2024, o Banco Central estimou que cerca de 24 milhões de pessoas fizeram ao menos um Pix para empresas de apostas e que as transferências somaram de R$ 18 bilhões a R$ 21 bilhões por mês em 2024. Em agosto daquele ano, 5 milhões de pessoas de famílias do Bolsa Família enviaram R$ 3 bilhões a essas empresas, com mediana de R$ 100 por pessoa.
O próprio Banco Central trata os números como estimativas preliminares. Eles medem o que foi apostado, não o que foi perdido, e não ligam diretamente aposta e atraso. Eles mostram um gasto que sai da renda antes da parcela, maior entre quem tem menos margem. Pelo mapa de Bristol, quem aposta e atrasa pode estar em qualquer coluna, e só a investigação de cada caso separa um grupo do outro.
O que isso muda para quem cobra#
Para os três grupos que não podem pagar, a cobrança tem pouco a oferecer além de tempo e de um acordo que caiba na renda. O estudo de Bristol mostrou que os credores que melhor separavam os devedores recusavam acordos que o cliente não ia conseguir cumprir, porque aceitar qualquer oferta só adiava o problema. Com quase 29% da renda já comprometida, um acordo que acrescenta mais uma parcela ao orçamento tende a ser rompido.
O erro de tratar todo inadimplente como o mesmo devedor já apareceu no blog, na série sobre apresentar resultados. A próxima parte desta série trata do grupo oposto: quem pode pagar e não paga.
Fontes#
- Banco Central do Brasil, SGS: séries 24369 (taxa de desocupação, PNAD Contínua/IBGE), 21112 (inadimplência acima de 90 dias no crédito livre a pessoas físicas), 20570 (saldo do crédito livre a pessoas físicas), 433 (IPCA), 29034 e 29033 (comprometimento de renda das famílias com o serviço da dívida e com juros). Dados até agosto e julho de 2026.
- Banco Central do Brasil, Relatório de Estabilidade Financeira de maio de 2026 e de outubro de 2025.
- Banco Central do Brasil, Estudo Especial nº 119/2024, análise técnica sobre o mercado de apostas online.
- CNC, Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), setembro de 2026 (série histórica oficial).
- Serasa Experian, indicadores econômicos: inadimplência do consumidor, agosto de 2026.
- Serasa e Instituto Opinion Box, pesquisa sobre endividamento, campo em setembro de 2025; Serasa, dez anos do Mapa da Inadimplência, março de 2026.
- Money and Mental Health Policy Institute, Debt and mental health: facts, 2019, com dados da Adult Psychiatric Morbidity Survey 2014 (Inglaterra).
- Nicola Dominy e Elaine Kempson, “Can’t pay or won’t pay?”, Universidade de Bristol, 2003.