Política de cobrança: as variáveis que um CRM precisa
Segmentos, encargos, índices, desconto, entrada, parcelas e Price ou SAC: o que uma política de cobrança precisa definir para um sistema conseguir aplicá-la.

Neste artigo
Política de cobrança é o conjunto de regras que diz, para cada tipo de devedor, quanto a dívida cresce com o atraso e o que pode ser negociado para recebê-la. Num CRM de cobrança, ela precisa virar variáveis que o sistema consiga aplicar sozinho: a quem a regra vale, como os encargos são calculados, de onde vêm os índices, quanto de desconto cabe sobre o quê, qual a entrada, quantas parcelas e como elas são calculadas. Este artigo mostra como essas variáveis foram definidas neste CRM e por que, depois de quatro incrementos, elas ainda não existiam.
A política do credor que era uma caixa-preta#
Ao longo dos primeiros incrementos, muitas decisões terminaram em “política do credor”: o credor escolhe se o pagamento parcial baixa o título ou vira crédito, se o estorno desconta no mês do estorno ou do pagamento. Na fase de documentos que passaram a vir antes do código, a mudança de método da parte 11, o acordo de renegociação também virou “política do credor”, com um padrão. A ferramenta seguiu adiante para o próximo documento.
A pergunta que veio em seguida mostrou o buraco:
Você não ficou curioso em saber como segmentaremos os clientes dentro das políticas? Nem quais são as variáveis (desconto sobre o que? quantidade de parcelas? valor mínimo de parcela? entrada?)? nem quais encargos se aplicam a faturas em atraso?
E, logo depois: “nem se fazemos Price ou SAC ao montar parcelamentos?”. Chamar algo de “política do credor” dava a impressão de que estava decidido, quando só a palavra estava. Uma questão ainda mais básica estava sem resposta: o valor de cada título que a carteira importava era o original ou já vinha com encargos do credor? Ninguém sabia.
A quem a política vale: segmentos#
Credores tratam devedores diferentes de formas diferentes. Uma dívida de 20 dias de um cliente que sempre pagou não recebe a mesma proposta que uma de 400 dias de quem já quebrou um acordo. A política, por isso, não é uma por credor: é uma por segmento.
O credor monta segmentos combinando critérios (faixa de atraso, saldo, pessoa física ou jurídica, produto, histórico de quebra), em ordem, e o primeiro que casar vale; o último, “demais”, sempre casa. O segmento de cada devedor é recalculado todo dia, e uma proposta de acordo congela o segmento e as condições do momento em que foi feita.
O recálculo diário trouxe um problema que só apareceu na conferência entre documentos. Suponha um segmento de juros menores para saldos a partir de R$ 5.000,00. Um devedor com R$ 4.990,00 atualizados chega a R$ 5.010,00 com os encargos do dia e muda de segmento; os juros caem, o saldo atualizado volta abaixo de R$ 5.000,00, e ele volta ao segmento anterior. O devedor oscilaria entre os dois a cada dia. A regra final: o critério de saldo usa o valor sem encargos, e os encargos acumulam por período, cada dia pelas regras do segmento daquele dia, sem recalcular o passado.
Quanto a dívida cresce: encargos#
A decisão estrutural foi que o CRM calcula os encargos, a partir do valor original e do vencimento, com cada componente separado: principal corrigido, multa, juros e honorários. Separar importa porque o desconto de um acordo costuma ser sobre encargos, e não sobre o principal.
Calcular exige que o valor recebido do credor seja o original. A resposta, sobre as carteiras que já estavam no sistema, foi direta: “esperamos que o credor nos mande separado qualquer acréscimo”. A coluna de valor da planilha é sempre o original; o que o credor já tiver aplicado vem em colunas próprias, só para conferência. Se o credor mandar o valor já atualizado, o sistema cobraria encargos sobre encargos, e é a conferência da carga que precisa mostrar a diferença antes de confirmar.
Os limites legais foram conferidos no texto das leis antes de virar regra:
| Encargo | Regra | Fonte |
|---|---|---|
| Multa de mora em relação de consumo com crédito | no máximo 2% da prestação | CDC, art. 52, § 1º |
| Correção monetária não combinada no contrato | IPCA | Código Civil, art. 389, com a redação da Lei 14.905/2024 |
| Juros não combinados no contrato | taxa legal: Selic menos IPCA | Código Civil, art. 406, § 1º |
Cada segmento define multa, juros (taxa fixa ou taxa legal, simples por dia ou compostos), índice de correção e honorários de cobrança, estes só quando o contrato prevê. Multa acima de 2% num segmento de pessoa física gera um aviso, sem bloquear, porque o credor pode ter contratos fora do Código de Defesa do Consumidor. Os encargos correm desde o vencimento de cada título.
De onde vêm os índices#
Corrigir pelo IPCA exige o IPCA de cada mês. A pergunta “de onde saem os índices?” levou a uma escolha entre cadastro manual, arquivo do credor e busca automática. A escolha foi a busca diária no sistema de séries do Banco Central, que publica IPCA, INPC, IGP-M e Selic numa interface pública. Antes de propor, cada série foi conferida pelo valor conhecido de janeiro de 2024: IPCA 0,42%, INPC 0,57%, IGP-M 0,07%, Selic acumulada 0,97%. Por ser um serviço externo, a escolha virou um registro de decisão técnica, e o gestor pode corrigir um índice à mão, com registro.
Falta resolver o mês corrente, cujo índice só sai no mês seguinte. A recomendação era usar o último índice publicado, proporcional aos dias; a escolha foi deixar como política do credor, com o padrão de corrigir só meses fechados.
O que pode ser negociado#
As variáveis do acordo ficaram por segmento:
| Variável | O que define |
|---|---|
| Desconto | máximo por componente: principal, multa, juros, correção, honorários |
| Parcelas | número máximo, valor mínimo de cada parcela, intervalo |
| Entrada | mínima, em percentual ou valor, e prazo para pagar |
| Validade e à vista | quanto tempo a proposta vale e condições próprias para pagamento de uma vez |
Quem pode conceder o quê também é política. A regra veio pronta: “Todo mundo faz acordos dentro do que a política permite para seu perfil. Se sua proposta extrapola seus limites, alguém que a política autorizaria criar aquele acordo é legitimado [a] aprovar aquele acordo pendente.” Não existe uma permissão de “aprovar acordos”: a legitimidade vem dos limites de cada perfil.
Como as parcelas são calculadas#
O método de parcelamento é do segmento: sem juros, Price ou SAC. Para uma dívida negociada de R$ 1.200,00 em 3 parcelas, com juros de parcelamento de 2% ao mês:
| Método | Parcelas | Total pago |
|---|---|---|
| Sem juros | 3 × R$ 400,00 | R$ 1.200,00 |
| Price (parcelas iguais) | 3 × R$ 416,11 | R$ 1.248,32 |
| SAC (amortização constante) | R$ 424,00, R$ 416,00, R$ 408,00 | R$ 1.248,00 |
A diferença parece pequena num exemplo de três parcelas e cresce com o prazo e a taxa. Mais do que o valor, o método muda o que cada pagamento amortiza, e isso conversa com outra escolha da política: se o acordo substitui os títulos originais (novação) ou só os abate aos poucos (amortização).
Quem decide que um título foi pago#
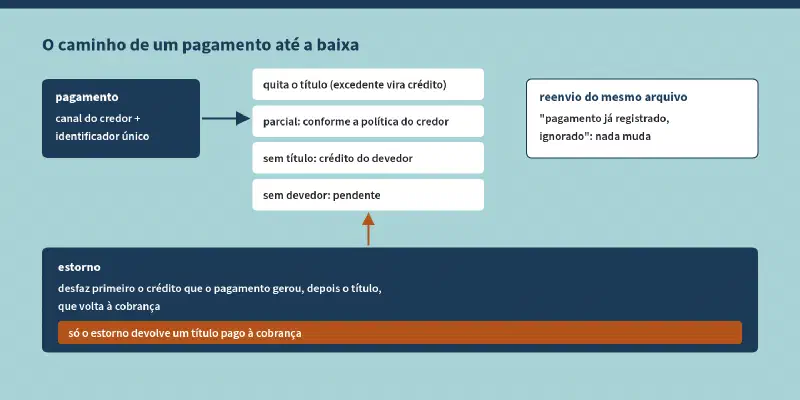
A última variável apareceu ao revisar os pagamentos. Com encargos calculados pelo sistema, um pagamento do valor original de um título vencido quitaria ou não o título? A resposta mudou o desenho:
O credor deve discriminar o que foi pago e o estado final do título quando é ele o responsável por conciliação e baixa. Nesse cenário a gente não valida se “devia ter baixado”, por exemplo em caso de pagamento a menor, porque a política dele pode perdoar diferenças ínfimas.
Ficou como política “por origem”: nos títulos cobrados pelo sistema do credor, o credor concilia e manda o que foi pago, por componente, e o estado final; nas parcelas dos acordos feitos no CRM, o CRM concilia, porque conhece o acordo.
Em números#
| Item | Quantidade |
|---|---|
| Critérios de segmentação | 5 |
| Componentes da dívida calculados separadamente | 5 (principal, multa, juros, correção, honorários) |
| Limites legais conferidos no texto da lei | 3 |
| Séries de índices conferidas no Banco Central | 4 |
| Variáveis de acordo por segmento | 4 grupos |
| Métodos de parcelamento | 3 |
| Escolhas contra a recomendação | 1 (mês sem índice: só meses fechados) |
O que vem a seguir#
As políticas comerciais foram um dos sete documentos que passaram a valer para o sistema inteiro antes do código. O próximo artigo trata do conjunto: a especificação de alto nível de todos os escopos restantes e as 15 contradições que uma revisão cruzada encontrou entre eles, antes de existir uma linha de código.