Qual gráfico usar: 6 erros em apresentações financeiras
Qual gráfico usar em apresentações de crédito, cobrança e finanças: seis erros comuns, a correção de cada um e como fazer no Excel e no PowerPoint.

Neste artigo
Numa apresentação financeira, a escolha do gráfico depende de duas coisas: a pergunta que o slide responde e o tempo que quem decide vai passar olhando para ele. Para comparar itens, barras ordenadas. Para explicar por que um número mudou, cascata. Para mostrar uma tendência, linha, desde que a plateia tenha tempo de acompanhá-la. E quando o valor exato importa, ou quando cada pessoa vai procurar a própria linha, a tabela ganha do gráfico.
Os guias mais encontrados sobre o assunto falam de cores, ícones e histórias de venda. Uma reunião de resultado de crédito e cobrança é outra coisa: um slide cheio de números diante de quem precisa decidir alguma coisa antes do fim da hora. Os seis erros abaixo são comuns nesse tipo de material. Cada um aparece duas vezes, como costuma ser apresentado e corrigido, com o caminho no Excel e no PowerPoint, sem nenhuma outra ferramenta. Os exemplos usam dados públicos de inadimplência do crédito com recursos livres a pessoas físicas, do Sistema Gerenciador de Séries Temporais do Banco Central, até agosto de 2026.
O título do slide é a conclusão#
Antes do tipo de gráfico vem a frase que ele sustenta. “Evolução da inadimplência” é nome de eixo, não título: obriga cada pessoa na sala a tirar a própria conclusão, e cada uma tira uma diferente. “Inadimplência das pessoas físicas subiu 1,0 p.p. em 12 meses” diz o que o gráfico mostra e o que a reunião deve discutir. Se não dá para escrever essa frase, o slide ainda não está pronto, e nenhum gráfico resolve isso. A mesma lógica vale para a apresentação inteira: a ordem dos slides está em como apresentar resultados à diretoria.
Todos os gráficos corrigidos deste artigo seguem essa regra. Compare os títulos das versões “como costuma aparecer” com os das versões corrigidas: a diferença de tempo de leitura começa ali.
Qual gráfico usar para cada pergunta#
| Pergunta do slide | Gráfico | No Excel e no PowerPoint |
|---|---|---|
| Melhorou ou piorou? Bateu a meta? | Número com a referência ao lado | Caixa de texto; minigráfico opcional |
| Como evoluiu ao longo do tempo? | Linha | Inserir › Gráfico › Linhas |
| Quem é maior? | Barras horizontais ordenadas | Inserir › Gráfico › Barras |
| Do que é feito o total? | Barras ordenadas; empilhada 100% só com poucas partes | Barras ou Barras 100% empilhadas |
| Por que o número mudou? | Cascata | Inserir › Gráfico › Cascata |
| Qual é o valor exato? Onde está a minha unidade? | Tabela | Tabela do próprio PowerPoint |
1. Mostrar o filme a quem só tem tempo para a foto#
Gráfico de linha conta uma história no tempo: subiu, caiu, voltou. É um filme, e filme exige tempo de quem assiste. Em reunião de diretoria, o slide fica na tela por alguns segundos, e a pergunta é quase sempre uma só: melhorou ou piorou? Uma série de 92 meses, com rótulo em cada trimestre, responde a outra pergunta.

O gráfico não está errado. Está no lugar errado. A versão corrigida entrega a foto: o número de agora, a referência e a variação. A linha continua lá, pequena, para quem quiser o contexto.

A referência é o que dá sentido ao número. 8,01% sozinho não diz nada; ao lado de 6,97% doze meses antes, diz que a carteira piorou. Em cobrança, a referência certa costuma ser o mesmo mês do ano anterior, porque a sazonalidade é forte: comparar com o mês anterior mistura piora com calendário.
No Excel e no PowerPoint: o número é uma caixa de texto grande. O minigráfico do PowerPoint é um gráfico de linhas sem eixos, sem linhas de grade e sem legenda, com dois pontos formatados à mão. No Excel, os Minigráficos (Inserir › Minigráficos › Linha) fazem o mesmo dentro de uma célula.
2. Pizza com dez fatias#
A pizza mostra a parte de um todo, e só funciona quando há duas ou três partes de tamanhos bem diferentes. Com dez modalidades de crédito, as fatias pequenas viram rótulos sobrepostos, a legenda obriga o olho a ir e voltar entre cor e nome, e ninguém consegue dizer se veículos é maior que crédito pessoal (os dois têm 16%).

Barras horizontais, em ordem decrescente, resolvem os três problemas: o nome fica ao lado da barra, o comprimento compara de verdade e a ordem já é uma informação. As modalidades muito pequenas (desconto de cheques e arrendamento, que somam R$ 2 bilhões em R$ 2,57 trilhões) vão para uma linha “demais”, no fim.

No Excel e no PowerPoint: Inserir › Gráfico › Barras › Barras agrupadas, com os dados já ordenados. O Excel desenha a primeira linha da planilha embaixo; para que a maior barra fique no topo, clique no eixo vertical e marque “Categorias em ordem inversa” em Formatar Eixo. Use uma cor só e destaque, com outra, apenas as barras de que o título fala.
3. Taxa sem o saldo#
Este é o erro mais característico de apresentação de crédito e cobrança. Um gráfico de taxa de inadimplência por modalidade sugere que o problema está onde a barra é mais alta. Na carteira de pessoas físicas, as maiores taxas são de composição de dívidas (18,4%) e cheque especial (15,3%).

Taxa alta em carteira pequena é pouco dinheiro. O que a área de cobrança tem para recuperar é o saldo em atraso, que é a taxa multiplicada pelo saldo da modalidade. Feita a conta, o cartão de crédito, com taxa de 10,0%, concentra 36% dos R$ 206 bilhões em atraso. As duas modalidades com as maiores taxas, juntas, ficam com 11%.

Uma variante do mesmo erro é a média simples das taxas. A média das dez modalidades dá 9,4%; a taxa da carteira é 8,0%. A diferença vem do peso: o consignado, com a menor taxa entre as grandes, é 31% do saldo e entra na média simples com o mesmo peso do arrendamento, que tem menos de R$ 1 bilhão. Taxa de carteira se calcula somando os saldos em atraso e dividindo pela soma dos saldos, nunca pela média das taxas.
No Excel e no PowerPoint: acrescente na planilha uma coluna com o saldo em atraso (saldo × taxa) e faça o gráfico de barras com ela. A taxa entra no rótulo: em Formatar Rótulos de Dados, as opções de rótulo permitem usar os valores de um intervalo de células, e esse intervalo pode ser uma coluna montada com texto, como “73,7 (10,0%)”.
4. Dois eixos verticais#
O gráfico de combinação, com colunas num eixo e linha no outro, é um dos mais usados em apresentação financeira e um dos que mais enganam. As duas escalas são escolhidas pelo Excel, independentes entre si, e o ponto em que a linha cruza as colunas não significa nada. Mude o mínimo de um dos eixos e a “história” muda junto. Na versão abaixo, a linha começa acima das colunas e termina abaixo delas, como se a inadimplência tivesse ficado para trás do crescimento da carteira. É só efeito das escalas.

A correção são dois gráficos, um sobre o outro, com o mesmo eixo de tempo. Cada indicador tem a própria escala, e o olho compara os momentos descendo na vertical.

No Excel e no PowerPoint: faça dois gráficos de linhas a partir da mesma coluna de datas e cole os dois no slide. Selecione os dois, use Formato › Alinhar › Alinhar à Esquerda e dê aos dois a mesma largura em Formato › Tamanho, para que os meses fiquem um embaixo do outro. Apague a legenda: o nome de cada gráfico vai no título dele.
5. Variação explicada com barras lado a lado#
A pergunta mais comum numa reunião de resultado é “por que mudou?”. A resposta mais comum é um gráfico de colunas agrupadas, com o ano anterior e o atual lado a lado para cada modalidade. Ele mostra que quase tudo subiu, mas não responde quanto cada modalidade pesou na alta da carteira, porque não considera o tamanho de cada uma.

Gráfico de cascata: o que é e quando usar#
O gráfico de cascata (waterfall, também chamado de ponte) parte de um valor inicial, soma e subtrai as contribuições de cada fator e chega ao valor final. É o gráfico feito para responder “por que o número mudou”: orçado contra realizado, um mês contra outro, a meta contra o resultado.

A cascata só funciona se a ponte fecha: a soma das contribuições tem de dar exatamente a diferença entre o início e o fim. Aqui fecha porque a taxa da carteira é a média das taxas das modalidades ponderada pelo saldo, e a contribuição de cada modalidade é a diferença entre o seu peso vezes a sua taxa no fim e no início. Com os dados do Banco Central, as dez modalidades somam exatamente o saldo e a taxa publicados para o total.
Quando a ponte não fecha, aparece uma barra “outros” ou “efeitos diversos” que ninguém sabe explicar, e é nela que a reunião vai se concentrar. Os casos mais comuns:
- Fatores que não somam. Variação de taxa e variação de volume estão em unidades diferentes e não entram na mesma cascata sem uma decomposição feita para isso.
- Fatores que se sobrepõem. Abrir por produto e por canal na mesma ponte conta o mesmo atraso duas vezes.
- Fatores demais. Acima de sete ou oito degraus, junte os pequenos numa barra “demais”, como no gráfico acima, e diga no texto o que há nela.
A mesma conta permite separar duas perguntas que a diretoria costuma misturar: a carteira piorou ou só mudou de composição? Neste caso, a piora das taxas explica +1,09 p.p. e a mudança de composição, −0,05 p.p. A carteira piorou.
No Excel e no PowerPoint: Inserir › Gráfico › Cascata, disponível desde o Office 2016 e no Microsoft 365. Monte a coluna com o valor inicial, as contribuições com sinal e o valor final. Clique duas vezes na coluna do valor final e marque “Definir como total” para que ela parta do eixo, como explica a ajuda da Microsoft sobre o gráfico de cascata. Como a cascata mede variações, o eixo pode começar acima de zero; nesse caso, diga isso no gráfico.
6. Tabela copiada do Excel#
Em finanças, a tabela costuma ser a melhor escolha, e não um último recurso. Ela é melhor quando o valor exato importa, quando há dimensões demais para desenhar e quando cada pessoa da sala vai procurar a própria linha: o gestor de cada carteira quer o número dele, não a forma geral do gráfico.
O erro é a tabela copiada direto da planilha: doze meses, quatro casas decimais, taxa escrita como fração, tudo centralizado, cor de formatação condicional com regras que só o autor conhece.
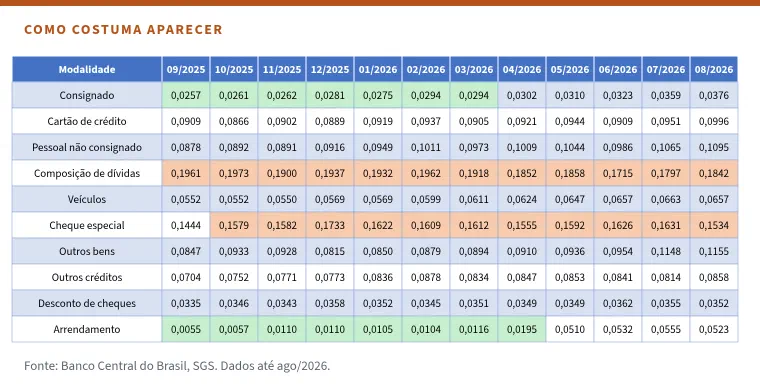
A tabela corrigida tem as colunas que respondem à pergunta do slide (quanto pesa cada modalidade, como estava e como está), números alinhados à direita, uma casa decimal, a unidade no cabeçalho e as linhas ordenadas pelo saldo.
| Modalidade | Saldo (R$ bi) | Taxa ago/2025 | Taxa ago/2026 | Variação (p.p.) |
|---|---|---|---|---|
| Consignado | 792 | 2,6% | 3,8% | +1,1 |
| Cartão de crédito | 740 | 9,0% | 10,0% | +1,0 |
| Veículos | 416 | 5,5% | 6,6% | +1,1 |
| Pessoal não consignado | 400 | 9,1% | 10,9% | +1,8 |
| Composição de dívidas | 85 | 20,6% | 18,4% | −2,2 |
| Outros créditos | 66 | 7,0% | 8,6% | +1,5 |
| Cheque especial | 45 | 15,0% | 15,3% | +0,4 |
| Outros bens | 27 | 8,4% | 11,6% | +3,2 |
| Demais modalidades | 2 | 4,7% | 4,0% | −0,7 |
| Total | 2.572 | 7,0% | 8,0% | +1,0 |
Fonte: Banco Central do Brasil, SGS, crédito com recursos livres a pessoas físicas. Taxa de inadimplência: saldo com atraso acima de 90 dias sobre o saldo total. A variação é calculada antes do arredondamento.
Duas regras práticas para tabelas em slide. Se o número tem a mesma quantidade de casas decimais em toda a coluna e está alinhado à direita, o olho compara a ordem de grandeza sem ler os dígitos. E cor entra só onde há uma decisão a tomar: uma linha destacada é informação; metade da tabela pintada é ruído.
No Excel e no PowerPoint: em vez de colar o intervalo como imagem, cole como tabela do PowerPoint (Página Inicial › Colar › Usar Estilos de Destino) ou monte a tabela direto no slide. Em Design da Tabela, escolha um estilo sem faixas e sem bordas verticais. Formate os números na planilha antes de copiar (Formatar Células › Porcentagem, uma casa decimal) e alinhe as colunas numéricas à direita.
Antes de mandar o arquivo#
Seis perguntas resumem o artigo e servem de revisão para qualquer slide com números:
- O título diz a conclusão?
- A plateia tem tempo para o filme, ou precisa da foto?
- Há mais de três partes num gráfico de pizza?
- A taxa está acompanhada do saldo?
- Há dois eixos verticais no mesmo gráfico?
- A tabela está ordenada, alinhada e com a mesma quantidade de casas decimais?
Com os gráficos escolhidos, falta decidir em que ordem eles entram. Esse é o assunto de como apresentar resultados à diretoria: a ordem dos slides.