Régua de cobrança: separar quem não pode de quem não quer
Régua de cobrança que separa quem não pode pagar de quem não quer: o que o estudo de Bristol e o regulador britânico mostram, e o que as regras do Brasil pedem.

Neste artigo
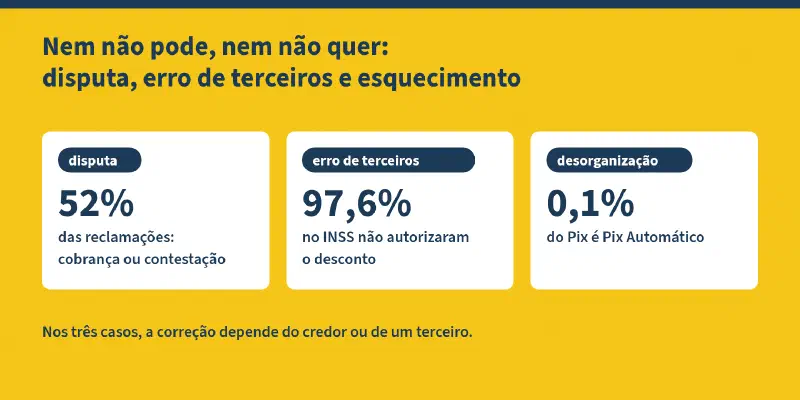
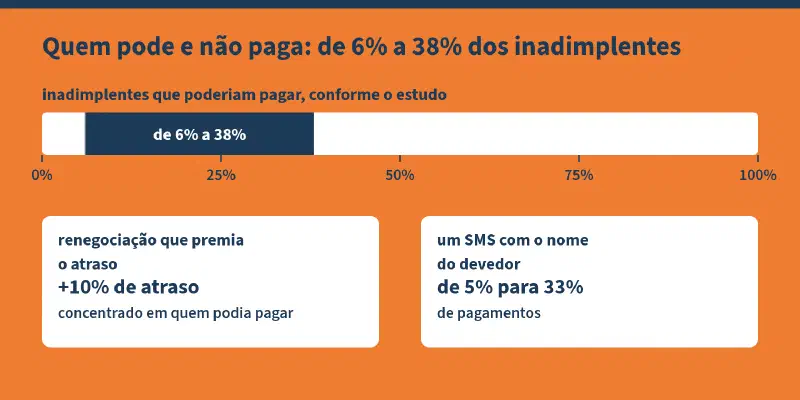
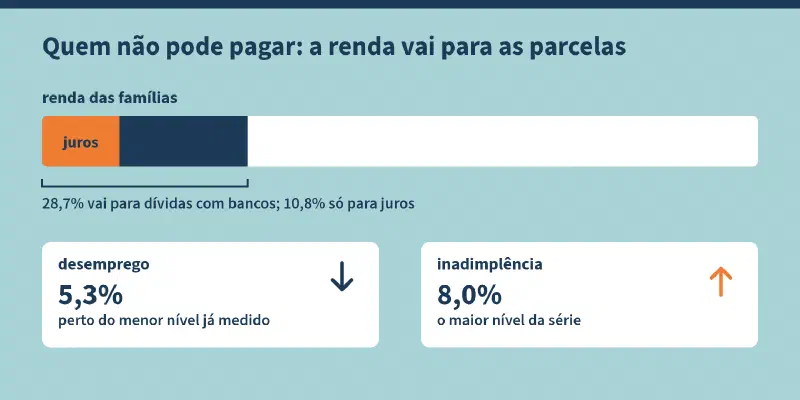
Régua de cobrança é a sequência de contatos e ações que o credor dispara conforme a dívida envelhece: lembrete, ligação, carta, negativação, cobrança terceirizada, ação judicial. Ela funciona com quem pode pagar e deixa para depois. Com quem não pode, com quem está em disputa ou com quem foi vítima de erro, a mesma sequência só aumenta a pressão sobre quem não tem como responder a ela. Por isso, o estudo de Bristol concluiu que a primeira tarefa do credor é descobrir em qual grupo está quem deve. No Reino Unido, desde novembro de 2024, isso é regra: o credor tem de considerar as circunstâncias do cliente que conhece ou deveria conhecer. No Brasil, as regras tratam de como e quando cobrar, e a investigação da situação do devedor só aparece no superendividamento.
Esta é a quinta parte da série que começou pelo estudo de Bristol sobre o perfil do inadimplente. A comparação entre as regras dos dois países é deste blog: não encontramos estudo que a faça.
Os três credores de Bristol#
O estudo de 2003 dividiu os credores em três abordagens, e a divisão não dependia do setor. O credor holístico ligava em vez de mandar carta, para perguntar por que o pagamento não veio, montava planos que o cliente conseguia cumprir e suspendia a cobrança durante uma disputa. O credor de negócio duro investia em sistemas para reduzir o custo da cobrança e acelerava até a Justiça quem não fazia contato. O credor de procedimento único mandava as mesmas cartas, nos mesmos prazos, para todos.
Só o primeiro separava cedo quem não podia de quem não queria. O de negócio duro tentava separar só no fim, e errava mais. O de procedimento único não separava e era o que mais levava à Justiça quem não tinha como pagar.
O que o regulador britânico encontrou em 2022#
Quase vinte anos depois, a Financial Conduct Authority (FCA), que regula o crédito no Reino Unido, revisou como os credores tratavam clientes com dificuldade de pagar depois da pandemia. O relatório de novembro de 2022 se parece com a descrição de Bristol.

Em 15 das 50 avaliações, 30%, o credor investigou a situação do cliente de forma suficiente. Em 12, tratou adequadamente os sinais de vulnerabilidade. O achado mais útil para quem desenha uma régua está no parágrafo 2.39 do relatório. A conversa ficava, com frequência demais, em perguntar quanto o cliente podia pagar, e chegava a isso antes de saber o que tinha acontecido com ele.
A pesquisa com os devedores mostra o outro lado: 42% dos que estavam com dificuldade ignoraram o contato do credor por vergonha. Portanto, o silêncio do devedor não prova que ele não quer pagar, ao contrário do que supõe o credor de negócio duro.
O que a regra britânica passou a exigir#
A FCA respondeu com regras novas, em vigor desde 4 de novembro de 2024 (PS24/2). As principais, no capítulo de cobrança do manual do regulador:
- o credor deve levar em conta as circunstâncias individuais do cliente que conhece ou deveria conhecer;
- o acordo de pagamento tem de ser sustentável, ou seja, não pode impedir o cliente de pagar aluguel, comida e contas essenciais;
- se o credor avaliar renda e despesa, deve fazê-lo de forma objetiva, e pode usar o Standard Financial Statement, um formulário padrão de renda e despesa usado por credores e por entidades de aconselhamento de dívida;
- enquanto o cliente cumpre o acordo, juros e encargos devem ser reduzidos ou suspensos, para que a dívida não cresça.
A FCA deixou claro o limite: não obrigou os credores a avaliar renda e despesa em todos os casos, nem criou um dever novo de procurar, na carteira, quem está com dificuldade. Sobre contato, a regra britânica é de princípio: o credor não pode procurar o cliente em horários não razoáveis, sem relógio fixo.
As regras somam-se ao Consumer Duty, o dever geral de bons resultados para o consumidor que vale desde julho de 2023, e ao guia da FCA sobre clientes vulneráveis, de 2021, que define vulnerabilidade por quatro fatores: saúde, eventos de vida, resiliência e capacidade.
O que as regras brasileiras pedem#
No Brasil, as regras sobre cobrança estão em três camadas.
A lei proíbe o abuso. O Código de Defesa do Consumidor veda expor o inadimplente ao ridículo e submetê-lo a constrangimento ou ameaça (artigo 42) e torna crime a cobrança que use ameaça, coação ou interfira no trabalho, no descanso ou no lazer do consumidor (artigo 71). A Lei 14.181, de 2021, acrescentou o dever de avaliar de forma responsável as condições de crédito do consumidor, mas na oferta, antes de contratar, não na cobrança.
O Conselho Monetário Nacional exige princípios. A Resolução CMN 4.949, de 2021, pede tratamento justo considerando as vulnerabilidades do cliente e procedimentos para a sistemática de cobrança. Não detalha como cobrar.
A autorregulação dos bancos detalha a operação. Na consolidação dos normativos da Febraban, em vigor desde 2024, a cobrança por telefone pode ocorrer de segunda a sexta, das 7h às 21h, e aos sábados, das 9h às 16h, inclusive quando feita por empresa terceirizada. A proposta de negociação ao inadimplente é oferecida mediante solicitação. Os bancos signatários devem ter metodologias para mapear o risco de vulnerabilidade dos clientes. E a consolidação não se aplica ao cartão de crédito, que tem regras próprias, embora o cartão esteja presente em 85% das famílias endividadas, segundo a segunda parte desta série. Em São Paulo, a Lei estadual 17.832, de 2023, é mais restritiva no horário: das 8h às 20h nos dias úteis e das 8h às 14h aos sábados.
A investigação da situação do devedor aparece de forma explícita num só lugar: no tratamento do superendividamento, em que Procons, Defensorias e juízes examinam as dívidas e a renda para montar um plano. É assunto da sexta parte.
Reino Unido e Brasil, lado a lado#
| Tema | Reino Unido | Brasil |
|---|---|---|
| Natureza da regra de cobrança | Regra do regulador, obrigatória para todo credor autorizado | Lei com proibições gerais, princípios do CMN e autorregulação voluntária dos bancos |
| Considerar a situação do devedor | Obrigatório: circunstâncias que o credor conhece ou deveria conhecer | Não há regra equivalente na cobrança; negociação mediante solicitação |
| Acordo que caiba na renda | Obrigatório (acordo sustentável) | Princípio de sustentabilidade do acordo na autorregulação |
| Formulário padrão de renda e despesa | Standard Financial Statement, citado na regra | Não encontramos equivalente |
| Horário de contato | Princípio: nada em horário não razoável | Relógio fixo na autorregulação e em leis estaduais |
| Quem fiscaliza | FCA | Banco Central (conduta), Procons e Justiça (CDC), Febraban (só os signatários) |
O estudo de Bristol recomendava códigos de conduta por princípios, com fiscalização independente. O Reino Unido teve esse código, o do Lending Standards Board, de 2009 a 2025. Ele encerrou as atividades em outubro de 2025, quando as regras obrigatórias da FCA já cobriam boa parte do mesmo terreno. No Brasil, a camada mais detalhada continua sendo a voluntária, e quem a fiscaliza é a própria federação dos bancos.
O que isso muda na régua de cobrança#
A diferença prática entre os dois países está na ordem das perguntas. Uma régua que pergunta “quanto você pode pagar” antes de “o que aconteceu” trata todos os devedores como se fossem do mesmo grupo. As partes anteriores desta série mostram por que isso falha:
- com quem não pode pagar, um acordo que não cabe na renda é rompido;
- com quem pode e deixa para depois, a ameaça crível funciona, e um lembrete às vezes basta;
- com quem está em disputa ou foi vítima de erro, a cobrança deveria parar até a correção.
Descobrir o grupo exige registrar, em cada contato, o resultado e o que o devedor disse sobre o atraso. As decisões de um registro desses estão no artigo sobre registro de acionamentos de cobrança. Sem esse registro, a régua não tem como separar ninguém. E mudar a régua com segurança pede o que os credores holísticos de Bristol já faziam: testar a mudança numa parte da carteira e comparar com o procedimento em vigor, como no piloto com grupo de comparação descrito na série sobre apresentar resultados.
Fontes#
- Financial Conduct Authority, “Borrowers in financial difficulty following the coronavirus pandemic – key findings”, novembro de 2022; PS24/2, “Strengthening protections for borrowers in financial difficulty”, 2024; CONC 7.9; FG21/1, guia sobre clientes vulneráveis, 2021.
- Money and Pensions Service, resposta à consulta da Ofgem, 2020, sobre o Standard Financial Statement.
- Lending Standards Board, “The LSB’s legacy”, outubro de 2025.
- Código de Defesa do Consumidor, artigos 42, 54-D e 71; Resolução CMN 4.949/2021; Lei estadual paulista 17.832/2023, artigo 51.
- Autorregulação Bancária (Febraban), Normativo SARB 27/2023, consolidação dos normativos de relacionamento com o consumidor, artigos 32, 111, 112, 233 e 269.
- Nicola Dominy e Elaine Kempson, “Can’t pay or won’t pay?”, Universidade de Bristol, 2003.