Resolução 4.966 e a inadimplência recorde: o efeito contábil
Quanto da inadimplência recorde vem da Resolução 4.966: o Banco Central estima 40% da alta desde 2024. O que mudou na baixa a prejuízo e como comparar.

Neste artigo
A Resolução CMN 4.966 explica cerca de 40% do aumento da inadimplência do crédito no Brasil entre dezembro de 2024 e junho de 2026, segundo estimativa do Banco Central no Relatório de Política Monetária de setembro de 2026. A regra, em vigor desde janeiro de 2025, fez os bancos manterem os créditos em atraso por mais tempo no balanço antes da baixa a prejuízo, e esses créditos entram na taxa de inadimplência. Os outros 60% da alta vêm de atrasos que teriam aparecido com a regra antiga. Em junho de 2025, a parte atribuída à regra era de 70%. Desde então, o efeito contábil perdeu peso, e o aumento dos atrasos ganhou.
O que a Resolução 4.966 mudou na baixa a prejuízo#
O Banco Central explicou a mudança num boxe do Relatório de Política Monetária de setembro de 2025 (páginas 64 a 66). Pela regra anterior, a Resolução 2.682, de 1999, uma operação era considerada inadimplente com 90 dias de atraso. Três meses depois, chegava ao nível de risco H e precisava de provisão de 100%. Seis meses depois disso, nove meses após a inadimplência, era em geral baixada a prejuízo e saía da carteira.
A Resolução CMN 4.966, de 2021, e a Resolução BCB 352, de 2023, mudaram as duas etapas a partir de 2025:
- Provisão. Os pisos de provisão para perda incorrida sobem mais devagar com o tempo de atraso e dependem da modalidade e da garantia. Na carteira de menor risco, com boas garantias, a provisão chega a 100% até 21 meses depois da inadimplência; na de maior risco, formada principalmente por crédito pessoal, até 15 meses.
- Baixa. O prazo fixo deixou de existir. A operação é baixada quando não é mais provável que o banco recupere o valor, segundo os modelos de perda esperada de cada instituição. O banco pode baixar antes do fim do prazo de provisão, se não espera mais receber, ou manter o crédito na carteira depois dele, se ainda espera.
Em 2025, o efeito prático foi o segundo. Os créditos em atraso passaram a ficar mais tempo na carteira, e cresceu a parcela de operações com mais de 12 meses de atraso ainda no balanço. Como a taxa de inadimplência divide o saldo com atraso acima de 90 dias pelo saldo total, cada crédito que antes sairia em nove meses e agora fica aumenta a taxa, mesmo sem nenhum atraso novo.

Quanto da alta é regra contábil#
Para separar os efeitos, o Banco Central montou um cenário sem a mudança. Calculou quanto tempo, em média, os créditos inadimplentes ficavam na carteira em cada mês de atraso entre junho de 2023 e dezembro de 2024, aplicou esse padrão aos créditos de 2025 e comparou a taxa resultante com a observada. Os dados vêm do Sistema de Informações de Crédito (SCR), base diferente das estatísticas mensais de crédito, e por isso os números do boxe não coincidem com os da nota mensal.
O resultado de junho de 2025: a inadimplência do sistema financeiro seria 0,53 ponto percentual menor sem as novas regras, cerca de 70% do aumento de 0,78 ponto no ano. A proporção foi parecida nas carteiras de pessoas físicas e de empresas. O mesmo boxe ressalva que a estimativa valia só até junho de 2025 e que o efeito poderia mudar, porque a baixa passou a depender dos modelos de cada banco.
Um ano depois, a estimativa mudou. Pela mesma metodologia, o relatório de setembro de 2026 atribui às novas regras cerca de 40% do aumento entre dezembro de 2024 e junho de 2026. O relatório não publica o efeito em pontos percentuais. Nas estatísticas mensais de crédito, a taxa do sistema financeiro subiu de 3,08% em dezembro de 2024 para 4,58% em junho de 2026, alta de 1,5 ponto; como as bases são diferentes, o blog não aplica os 40% a esse número.

A queda de 70% para 40% indica que, de meados de 2025 a meados de 2026, a maior parte da alta veio de atrasos. O Banco Central já tinha dito isso no Relatório de Estabilidade Financeira de maio de 2026: a inadimplência das famílias “ainda teria se elevado, mesmo em um cenário hipotético em que as práticas de baixas a prejuízo das IFs não tivessem se alterado em 2025”. O relatório de setembro de 2026 descreve a alta num contexto de endividamento elevado e de política monetária restritiva.
O recorde vale com a ressalva#
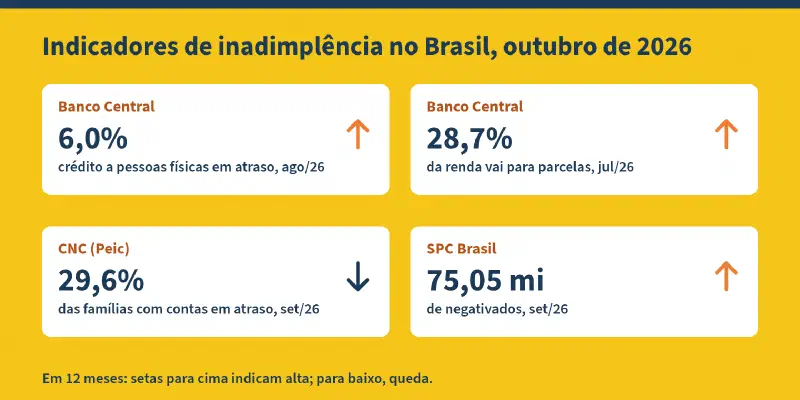
Em agosto de 2026, a inadimplência do crédito a pessoas físicas chegou a 6,03% e a do crédito livre a pessoas físicas, a 8,01%, os maiores valores das séries do Banco Central, que começam em março de 2011 (séries 21084 e 21112 do SGS). O próprio Banco Central chama o número de recorde, e informa no mesmo parágrafo que parte da alta decorre da mudança de regra.
Desde janeiro de 2025, a série mistura dois critérios. Um número de 2026 comparado com um de 2023 ou 2024 inclui créditos que, pela regra antiga, já teriam sido baixados. A comparação de 12 meses dentro do período novo, de agosto de 2025 a agosto de 2026, tem o mesmo critério nas duas pontas, mas ainda carrega o acúmulo: créditos que ficam mais tempo na carteira continuam somando até que o estoque se estabilize. O painel com os números mais recentes está no artigo sobre os indicadores de inadimplência no Brasil.
Como apresentar a série com a quebra#
Quem usa a inadimplência dos bancos como referência para a própria carteira, num comitê de crédito ou numa apresentação de resultados, tem três cuidados a tomar:
- Marcar a mudança no gráfico. Uma linha vertical em janeiro de 2025, com o nome da resolução, evita que a alta seja lida como piora só de comportamento.
- Citar a estimativa do Banco Central com a data. “Cerca de 40% da alta entre dezembro de 2024 e junho de 2026” é diferente de “70% da alta até junho de 2025”, e as duas frases continuam circulando.
- Não descontar o efeito por conta própria. O Banco Central publicou a parcela, não uma série corrigida. Subtrair 40% de cada mês produz um número que ninguém calculou.
O mesmo vale para a carteira de qualquer credor. Uma empresa que muda a política de baixa de títulos muda o próprio indicador de inadimplência, e a apresentação precisa dizer isso. A ressalva tem o mesmo papel da comparação do mesmo mês em anos diferentes, tratada no artigo sobre erros comuns na leitura de indicadores financeiros.
Fontes#
- Banco Central do Brasil. Relatório de Política Monetária, setembro de 2025, boxe “Impacto na taxa de inadimplência decorrente das novas regras de contabilização de instrumentos financeiros”, p. 64-66.
- Banco Central do Brasil. Relatório de Política Monetária, setembro de 2026, seção sobre crédito, nota 18.
- Banco Central do Brasil. Relatório de Estabilidade Financeira, maio de 2026.
- Banco Central do Brasil. Sistema Gerenciador de Séries Temporais, séries 21082, 21083, 21084 e 21112, consultadas em 28/10/2026.
- Conselho Monetário Nacional. Resolução CMN nº 4.966/2021.
- Banco Central do Brasil. Resolução BCB nº 352/2023, Anexo I (pisos de provisão por faixa de atraso).